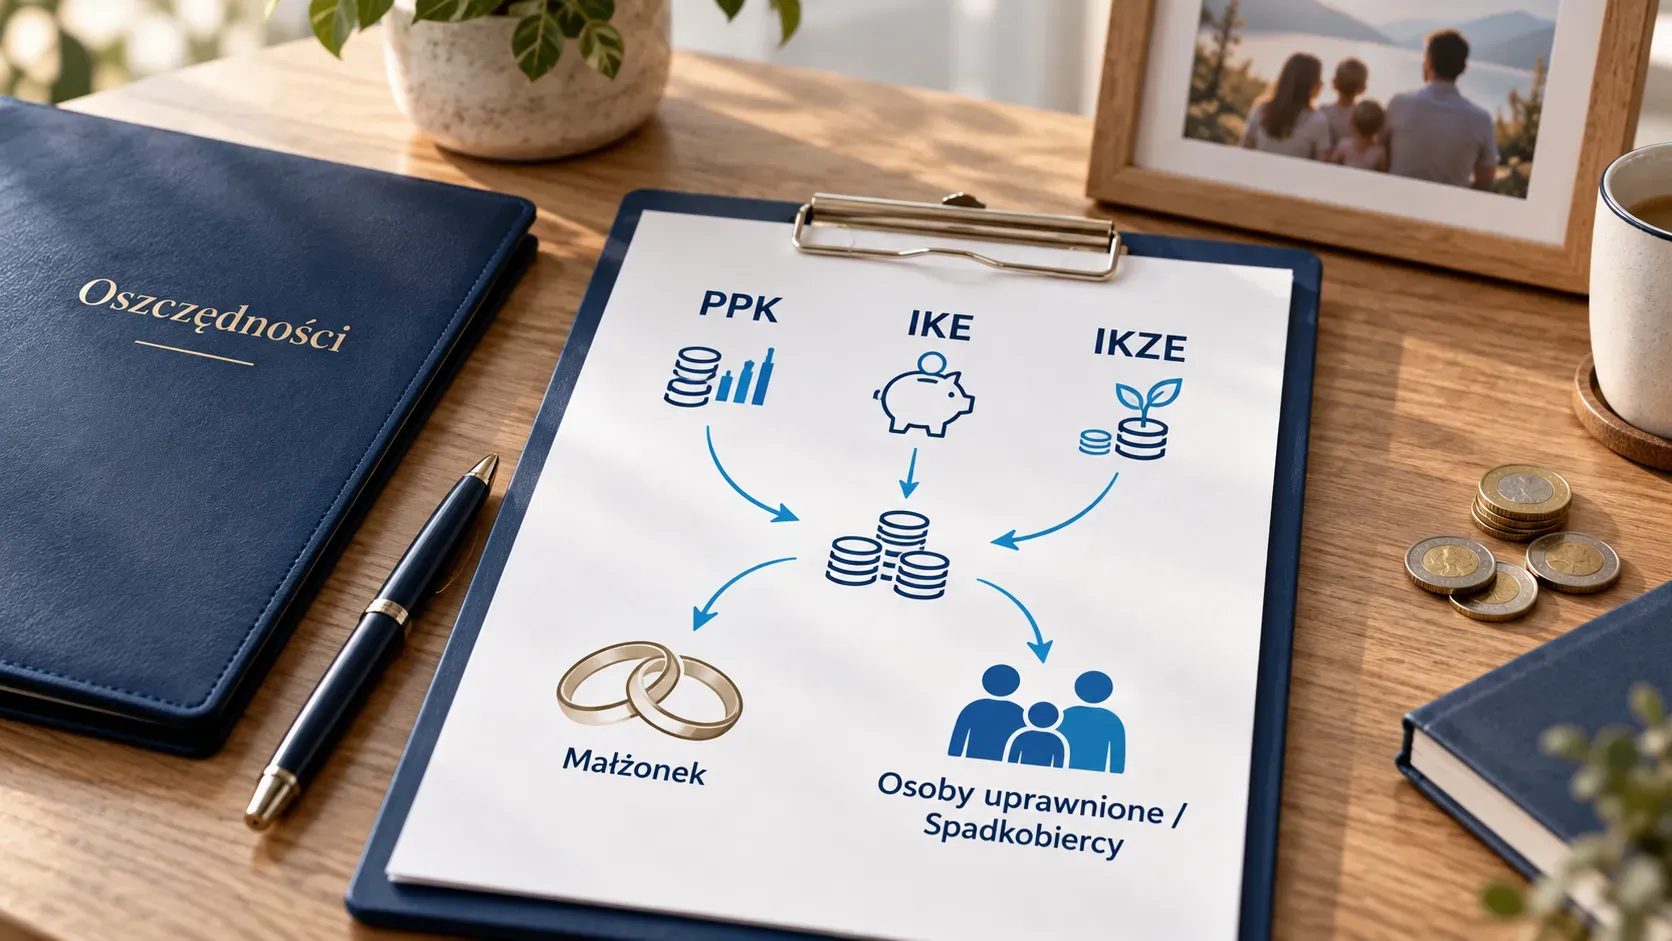
Środki z PPK, IKE i IKZE po śmierci oszczędzającego trafiają do osób, które wskazał w umowie, z pominięciem sprawy spadkowej. W PPK połowa środków z okresu małżeństwa należy się dodatkowo małżonkowi. Jeśli nikogo nie wskazano, pieniądze wchodzą do spadku i wypłaca się je spadkobiercom po stwierdzeniu nabycia spadku. Podatek od spadków nie dotyczy żadnego z tych produktów. PIT: PPK i IKE zero, IKZE 10% od wypłaty w gotówce.
| PPK | IKE | IKZE | |
|---|---|---|---|
| połowa dla małżonka z mocy prawa | tak, z okresu wspólności | nie | nie |
| osoby uprawnione wskazane w umowie | tak, dla każdego rachunku osobno | tak | tak |
| bez wskazania | spadek | spadek | spadek |
| forma wypłaty | gotówka albo transfer na PPK, IKE, PPE | gotówka albo transfer na IKE, PPE | gotówka albo transfer na IKZE |
| PIT od gotówki | 0% | 0% | 10% |
| PIT od transferu | 0% | 0% | 0% |
| podatek od spadków i darowizn | nie | nie | nie |
| SD-Z2 | nie | nie | nie |
Te trzy produkty łączy jedna konstrukcja: pieniądze omijają spadek, jeśli oszczędzający wskazał, kto ma je dostać. Rodzina nie czeka na notariusza ani sąd, tylko składa wniosek z aktem zgonu i dowodem tożsamości. Różnice dotyczą podatku i tego, czy małżonek ma udział z mocy prawa.
PPK: małżonek, uprawnieni, spadkobiercy
Połowa dla małżonka
Jeżeli uczestnik PPK w chwili śmierci był w związku małżeńskim, instytucja finansowa przekazuje małżonkowi połowę środków zgromadzonych na rachunku PPK, w zakresie, w jakim były objęte wspólnością majątkową. Małżonek może przyjąć je w gotówce albo transferem na własny rachunek PPK, IKE lub do pracowniczego programu emerytalnego.
Instytucja ma na to 3 miesiące od dnia, w którym małżonek przedstawił odpis aktu zgonu, odpis aktu małżeństwa i oświadczenie o stosunkach majątkowych między małżonkami. Bez tego oświadczenia wniosek nie ruszy.
Przy rozdzielności majątkowej małżonek nie dostaje połowy z mocy prawa; może być za to osobą uprawnioną do reszty.
Osoby uprawnione
Pozostałe środki (druga połowa z małżeństwa oraz wszystko sprzed ślubu) trafiają do osób uprawnionych, które uczestnik wskazał pisemnie w instytucji finansowej. Można wskazać kilka osób i określić udziały; bez określenia udziały są równe. Uprawnionym może być każda osoba fizyczna, także spoza rodziny.
Osoby uprawnione wskazuje się osobno dla każdego rachunku PPK i o tym zapomina prawie każdy. Kto zmieniał pracę dwa razy, ma zwykle trzy rachunki w trzech instytucjach, a wskazanie w jednym nie działa w pozostałych. Sprawdzenie, gdzie zmarły miał rachunki, to często najdłuższy etap całej procedury; opisujemy go w artykule o odnajdywaniu majątku po zmarłym.
Osoba uprawniona wybiera: wypłata w gotówce albo transfer na własne PPK, IKE lub PPE. Obie formy są bez podatku dochodowego.
Bez wskazania: spadek
Jeżeli uczestnik nikogo nie wskazał, środki (poza połową dla małżonka) wchodzą do spadku. Instytucja wypłaca je spadkobiercom po przedstawieniu prawomocnego postanowienia o stwierdzeniu nabycia spadku albo zarejestrowanego aktu poświadczenia dziedziczenia, a przy kilku spadkobiercach także dokumentu o dziale spadku lub zgodnego oświadczenia o podziale. Bez sprawy spadkowej wypłaty nie będzie.
Wyjątek: rachunki PPK prowadzone przez zakłady ubezpieczeń. Tam kolejność uprawnionych może wynikać z ogólnych warunków ubezpieczenia, a nie z ustawy.
Co dokładnie jest na rachunku PPK i czy państwo coś zabiera
Na rachunku PPK leżą wpłaty pracownika, wpłaty pracodawcy, wpłata powitalna i dopłaty roczne z Funduszu Pracy oraz wypracowany zysk. Przy zwrocie środków za życia (przed 60. rokiem życia) uczestnik traci dopłaty państwa i 30% wpłat pracodawcy, a od zysku płaci podatek. Po śmierci żadne z tych potrąceń nie działa. Małżonek i osoby uprawnione otrzymują całość środków z rachunku, łącznie z dopłatami państwa i pełną częścią pracodawcy, bez podatku dochodowego. To jeden z powodów, dla których PPK jest korzystniejsze dla rodziny niż dla samego uczestnika rezygnującego przed czasem.
Przykład: dwa rachunki, jedno wskazanie
Zmarł 44-letni uczestnik PPK. U obecnego pracodawcy na rachunku 38 000 zł, u poprzedniego 12 000 zł. W pierwszym wskazał jako osobę uprawnioną syna, w drugim nikogo. Żonaty, wspólność majątkowa przez cały okres oszczędzania.
- Rachunek 38 000 zł: 19 000 zł dla żony (połowa ze wspólności), 19 000 zł dla syna jako uprawnionego. Oboje składają wnioski z aktem zgonu; żona dodatkowo akt małżeństwa i oświadczenie o stosunkach majątkowych. Wypłata w ciągu 3 miesięcy, bez podatku, bez sprawy spadkowej.
- Rachunek 12 000 zł: 6 000 zł dla żony jak wyżej. Pozostałe 6 000 zł wchodzi do spadku, bo nie ma wskazania. Instytucja wypłaci je dopiero po okazaniu aktu poświadczenia dziedziczenia albo postanowienia sądu, w udziałach spadkowych: przy ustawowym dziedziczeniu żona i syn po 3 000 zł.
Jedno brakujące wskazanie oznacza, że dla 6 000 zł rodzina musi przejść całą procedurę spadkową. Zwykle i tak ją przeprowadza dla innych składników, ale gdyby PPK było jedynym majątkiem, byłby to koszt niewspółmierny do kwoty.
IKE: osoby uprawnione i zerowy podatek
W umowie o IKE oszczędzający wskazuje jedną lub kilka osób uprawnionych. Po jego śmierci instytucja wypłaca im środki na wniosek z aktem zgonu i dowodem tożsamości, w udziałach z umowy albo równych.
Osoba uprawniona ma wybór: gotówka albo wypłata transferowa na własne IKE lub do PPE. W obu wariantach nie ma podatku dochodowego, bo zwolnienie z „podatku Belki” obejmuje także wypłatę po śmierci oszczędzającego. Nie ma też podatku od spadków i darowizn.
Bez wskazania środki wchodzą do spadku. Spadkobiercy dostają je po dokumencie dziedziczenia i również bez PIT. Jeżeli IKE ma formę umowy ubezpieczenia na życie z funduszem kapitałowym, obowiązują też zasady z polisy: uposażony z polisy i OWU zakładu ubezpieczeń.
IKE jest wygodne w jeszcze jednym sensie: osoba uprawniona nie musi być spadkobiercą, nie musi przyjmować spadku i nie odpowiada za długi zmarłego w związku z tą wypłatą. Ta sama logika co przy polisie na życie.
IKZE: 10% od gotówki, zero od transferu
IKZE działa jak IKE z jedną różnicą: wpłaty na IKZE były odliczane od dochodu za życia oszczędzającego, więc państwo upomina się o podatek przy wypłacie. Od wypłaty w gotówce dla osoby uprawnionej albo spadkobiercy instytucja potrąca 10% zryczałtowanego podatku dochodowego. Wypłata transferowa na własne IKZE osoby uprawnionej jest bez podatku; podatek pojawi się dopiero przy jej własnej wypłacie na emeryturze.
Odbiorca nie wykazuje tych kwot w rocznym PIT, bo płatnikiem jest instytucja. Podatku od spadków i darowizn nie ma.
Przy większych kwotach opłaca się policzyć: 10% od wypłaty gotówkowej to mniej niż 19% od OFE i subkonta ZUS, ale więcej niż zero w IKE. Jeśli osoba uprawniona sama oszczędza na IKZE, transfer bywa korzystniejszy.
PPE: pracowniczy program emerytalny
Część pracowników, zwłaszcza w dużych firmach i instytucjach, ma zamiast PPK albo obok niego pracowniczy program emerytalny. Zasady po śmierci są zbliżone do IKE: uczestnik wskazuje osoby uprawnione, a bez wskazania środki wchodzą do spadku. Wypłata dla osoby uprawnionej jest zwolniona z podatku dochodowego i nie podlega podatkowi od spadków. Uprawniony może też przenieść środki na własne IKE. O PPE pyta się pracodawcę zmarłego, który wskaże instytucję zarządzającą programem; osoby uprawnione i ich udziały są zapisane w deklaracji uczestnictwa.
Kiedy pieniądze trafiają do spadku mimo wskazania
Wskazanie osoby uprawnionej nie zawsze wystarcza, żeby ominąć spadek:
- Wskazana osoba zmarła przed uczestnikiem. Jej udział przypada pozostałym uprawnionym proporcjonalnie. Jeśli była jedyna, całość wchodzi do spadku.
- Udziały nie sumują się do 100%. Część nieobjęta wskazaniem wchodzi do spadku.
- Wskazanie dotyczy innego rachunku. Nowy rachunek PPK po zmianie pracy nie „dziedziczy” wskazania ze starego.
- Wskazano osobę prawną albo fundację. Osobą uprawnioną w PPK, IKE i IKZE może być tylko osoba fizyczna; inne wskazanie jest bezskuteczne.
- Produkt w formie polisy. Przy IKE i PPK prowadzonych przez zakład ubezpieczeń o kolejności może decydować uposażenie z polisy, nie wskazanie z ustawy. Trzeba sprawdzić OWU.
Część, która wchodzi do spadku, instytucja wypłaci spadkobiercom dopiero po przedstawieniu dokumentu dziedziczenia. Jak go uzyskać, opisujemy w artykule o stwierdzeniu nabycia spadku u notariusza albo w sądzie.
Jak wskazać osobę uprawnioną
Najprostsza rzecz w całym artykule i najczęściej pomijana.
Gdzie. W instytucji finansowej prowadzącej rachunek: banku, TFI, PTE, zakładzie ubezpieczeń. Najczęściej przez formularz w serwisie internetowym, czasem w oddziale albo pocztą z podpisem.
Co podać. Imię, nazwisko, datę urodzenia, adres, ewentualnie PESEL osoby uprawnionej i udział procentowy, jeśli wskazujesz kilka osób. Zgoda wskazanej osoby nie jest potrzebna.
Ile razy. Osobno dla każdego rachunku PPK i osobno dla IKE i IKZE. Pięć produktów, pięć wskazań.
Kiedy zmienić. Wskazanie obowiązuje do odwołania. Rozwód, nowe małżeństwo, narodziny dziecka, śmierć wskazanej osoby nie zmieniają go automatycznie. Były małżonek wskazany 15 lat temu dostanie pieniądze, jeśli nikt tego nie poprawił. Przeglądać wskazania warto przy każdej zmianie w rodzinie.
Co gdy wskazana osoba zmarła wcześniej. Jej udział przypada pozostałym uprawnionym proporcjonalnie, a jeśli była jedyna, środki wchodzą do spadku.
Dokumenty: co przygotować
| Kto składa | Dokumenty |
|---|---|
| małżonek (PPK) | odpis aktu zgonu, odpis aktu małżeństwa, oświadczenie o stosunkach majątkowych, dowód tożsamości, numer rachunku |
| osoba uprawniona (PPK, IKE, IKZE) | odpis aktu zgonu, dowód tożsamości, numer rachunku, ewentualnie numer własnego IKE/IKZE/PPK do transferu |
| spadkobierca (brak wskazania) | odpis aktu zgonu, postanowienie o stwierdzeniu nabycia spadku albo akt poświadczenia dziedziczenia, przy kilku spadkobiercach dokument o dziale spadku lub zgodne oświadczenie o podziale, dowód tożsamości |
Odpis aktu zgonu zwykle wystarczy w kopii albo skanie przez formularz online; instytucja poprosi o oryginał do wglądu, jeśli będzie miała wątpliwości. Ile odpisów wziąć i komu je oddać, opisaliśmy w artykule o karcie zgonu i akcie zgonu.
Jak znaleźć rachunki zmarłego
Nie ma centralnego rejestru IKE ani IKZE, a rejestr uczestników PPK prowadzony przez PFR nie jest dostępny dla rodziny. Zostaje praca detektywistyczna:
- PPK: każdy pracodawca zmarłego z ostatnich lat. Pracodawca ma obowiązek wskazać instytucję finansową, z którą zawarł umowę o zarządzanie PPK. Zapytaj o wszystkich, nie tylko ostatniego.
- IKE i IKZE: wyciągi bankowe (wpłaty na rachunek TFI lub domu maklerskiego), roczne informacje podatkowe (odliczenie IKZE widać w PIT zmarłego, urząd skarbowy ma te dane), korespondencja e-mail od instytucji, aplikacje na telefonie.
- PIT zmarłego: jeśli odliczał wpłaty na IKZE, w zeznaniu jest kwota i, w załączniku, nazwa instytucji. Kopie zeznań są w domu albo na koncie w e-Urzędzie Skarbowym.
Jeżeli rachunek znajdzie się po latach, nic nie przepada. Terminu na wniosek nie ma, a środki czekają. Piszemy o tym w odpowiedzi o koncie zmarłego znalezionym po latach.
Ile to trwa i co może opóźnić wypłatę
Ustawowy termin dla PPK to 3 miesiące od złożenia kompletnych dokumentów, liczony osobno dla małżonka i osobno dla osób uprawnionych. Przy IKE i IKZE instytucje zwykle wypłacają w ciągu kilku tygodni od kompletnego wniosku; termin wynika z umowy z instytucją, więc sprawdź jej regulamin.
Najczęstsze przyczyny opóźnień: brak oświadczenia małżonka o stosunkach majątkowych, akt zgonu w kopii, gdy instytucja wymaga oryginału do wglądu, rozbieżność danych osoby uprawnionej (nazwisko po ślubie inne niż we wskazaniu sprzed lat), brak numeru rachunku do transferu. Przy spadkobiercach najbardziej opóźnia samo postępowanie spadkowe i dokument o podziale, gdy spadkobierców jest kilku.
Terminu na złożenie wniosku nie ma. Środki czekają na rachunku, dopóki ktoś się po nie nie zgłosi, ale rachunek IKE czy IKZE nieużywany latami może być obciążany opłatami instytucji, które zmniejszą kwotę.
Najczęstsze błędy
„Wskazałem żonę w PPK u pierwszego pracodawcy, więc mam wszystko załatwione”
Nie. Każdy rachunek PPK ma własne wskazanie. Rachunki u kolejnych pracodawców są bez wskazania, dopóki go tam nie złożysz.
„Dzieci dostaną PPK po tacie bez sprawy spadkowej”
Tylko jeśli je wskazał. Bez wskazania połowa idzie do mamy, a reszta do spadku, który trzeba stwierdzić u notariusza albo w sądzie.
„Trzeba zgłosić PPK w SD-Z2”
Nie. Środki z PPK, IKE i IKZE są wyłączone z podatku od spadków i darowizn. Nie wpisuje się ich do zgłoszenia i nie wlicza do wartości spadku.
„Z IKZE dostanę wszystko bez podatku, tak jak z IKE”
Nie. Od wypłaty gotówkowej z IKZE instytucja potrąca 10%. Bez podatku jest tylko transfer na własne IKZE.
„Odrzuciłem spadek, więc straciłem prawo do PPK”
Jako spadkobierca tak. Jako osoba uprawniona nie: wypłata dla uprawnionego nie jest dziedziczeniem i nie zależy od przyjęcia spadku.
„Uposażony w polisie na życie to to samo co uprawniony w IKE”
To dwa osobne wskazania w dwóch osobnych umowach. Polisa ma uposażonego, IKE osobę uprawnioną, PPK osobę uprawnioną dla każdego rachunku. Każde trzeba złożyć osobno.
Checklista
- ustal wszystkich pracodawców zmarłego i instytucje PPK,
- sprawdź, czy zmarły miał IKE lub IKZE (wyciągi, PIT, e-mail),
- w każdej instytucji zapytaj o wskazane osoby uprawnione,
- małżonek: akt małżeństwa i oświadczenie o stosunkach majątkowych do PPK,
- osoby uprawnione: wniosek z aktem zgonu; wybór gotówka lub transfer,
- brak wskazania: najpierw stwierdzenie nabycia spadku,
- IKZE: policz, czy transfer nie jest korzystniejszy niż gotówka minus 10%,
- nie wpisuj tych środków do SD-Z2.
Co możesz zrobić dziś
Pięć wskazań osób uprawnionych, po jednym w każdej instytucji, to godzina pracy. Oszczędza rodzinie sprawy spadkowej dla tej części pieniędzy i miesięcy czekania. Jeśli pracujesz na etacie, przy okazji sprawdź polisę grupową i benefity w quizie gotowości pracownika.
Drugi krok to zostawienie informacji, że te rachunki istnieją: nazwa instytucji, numer rachunku, kogo wskazałeś. Generator spisu majątku ma na to osobne pola, a spis w Sejfie Życia z dostępem dla zaufanej osoby sprawia, że nikt nie będzie musiał dzwonić do trzech pracodawców. Czy Twoje sprawy finansowe są gotowe na taki moment, sprawdzisz w quizie „porządek w finansach”.
Podsumowanie
PPK, IKE i IKZE omijają spadek, jeśli oszczędzający wskazał osoby uprawnione. W PPK małżonek dostaje dodatkowo połowę środków z okresu wspólności. Bez wskazania pieniądze wchodzą do spadku i wymagają stwierdzenia nabycia spadku.
Podatek od spadków i darowizn nie dotyczy żadnego z tych produktów. PIT: PPK i IKE zero, IKZE 10% od gotówki i zero od transferu.
Zasady dla OFE i subkonta w ZUS są inne, w tym podatek 19%; opisaliśmy je w artykule o pieniądzach z OFE i subkonta ZUS po śmierci.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. Przy PPK i IKE prowadzonych przez zakłady ubezpieczeń, rozdzielności majątkowej albo spadkobiercach za granicą potwierdź zasady w instytucji finansowej.
Tematy
Udostępnij artykuł
Może ktoś z Twoich bliskich właśnie szuka tych informacji. Podziel się artykułem.