W każdym polskim banku można złożyć coś, co nazywa się dyspozycją wkładem na wypadek śmierci. To jedno z najbardziej praktycznych, a jednocześnie najmniej znanych narzędzi planowania finansowego w Polsce.
Problem polega na tym, że większość ludzi – jeśli w ogóle o tym słyszała – myśli, że to wystarczy. Że skoro “złożyłem dyspozycję w banku”, rodzina będzie zabezpieczona.
W wielu przypadkach tak nie jest. Bo dyspozycja bankowa to tylko fragment układanki. A brakujące fragmenty mogą oznaczać tygodnie formalności, utracone środki i zbędny stres dla rodziny w najtrudniejszym momencie.
Ten artykuł wyjaśnia: czym jest dyspozycja bankowa, jakie ma ograniczenia, czym różni się od cyfrowych dyspozycji i jak zbudować kompletne rozwiązanie.
Dyspozycja wkładem na wypadek śmierci – co to jest
Podstawy prawne
Dyspozycja wkładem na wypadek śmierci (art. 56 Prawa bankowego) to pisemna instrukcja składana do banku, w której wskazujesz osoby uprawnione do wypłaty środków z Twojego rachunku po Twojej śmierci. Bez sądu, bez notariusza, bez czekania na stwierdzenie nabycia spadku.
Kto może być beneficjentem? Wyłącznie osoby z najbliższej rodziny:
- małżonek
- wstępni (rodzice, dziadkowie)
- zstępni (dzieci, wnuki)
- rodzeństwo
Nie możesz wskazać partnera nieformalnego, przyjaciela, ani dalszej rodziny. Jeśli chcesz przekazać środki komuś spoza tej listy – musisz skorzystać z testamentu.
Jak to działa w praktyce
Składasz w banku dyspozycję – zazwyczaj w formie pisemnej, w placówce. Wskazujesz beneficjenta (lub kilku) i kwotę lub udział procentowy. Bank wpisuje to do systemu.
Po Twojej śmierci wskazana osoba przychodzi do banku z aktem zgonu i swoim dokumentem tożsamości. Bank wypłaca środki – szybko, sprawnie, bez sądów.
Ile można wypłacić?
Kwota wypłaty jest ograniczona. Zgodnie z Prawem bankowym, łączna suma wypłat dla wszystkich beneficjentów nie może przekroczyć dwudziestokrotności przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw (ogłaszanego przez GUS w dniu śmierci posiadacza).
W praktyce (2025/2026) to około 140 000 – 160 000 zł. Reszta środków wchodzi do masy spadkowej i wymaga formalnego postępowania spadkowego.
Co obejmuje dyspozycja bankowa i czego nie obejmuje
Co obejmuje
- środki zgromadzone na rachunkach bieżących w tym banku
- środki na lokatach terminowych w tym banku (z zastrzeżeniami w umowie)
- wypłata bez postępowania spadkowego, szybko
Czego nie obejmuje
Inne banki: Jeśli masz konta w PKO BP, mBanku i ING – dyspozycja złożona w PKO BP dotyczy wyłącznie środków w PKO BP. Dla każdego banku musisz złożyć osobną dyspozycję. Co bank robi z kontem, gdy dyspozycji nie ma, opisujemy w artykule konto bankowe po śmierci właściciela.
Inne produkty finansowe:
- inwestycje giełdowe (dom maklerski ma inne zasady)
- fundusze inwestycyjne (towarzystwo funduszy inwestycyjnych ma osobne procedury)
- kryptowaluty (poza systemem bankowym)
- IKE/IKZE (mają własne zasady wskazania beneficjenta)
- PPK (Pracownicze Plany Kapitałowe – osobne przepisy)
Dostęp cyfrowy: Dyspozycja bankowa nie daje dostępu do konta online – rodzina nadal nie zna hasła do bankowości internetowej, aplikacji mobilnej, nie wie o innych kontach. Jak przekazać bliskim dostęp bez ujawniania haseł za życia, opisujemy w artykule hasła po śmierci: jak przekazać dostęp rodzinie.
Środki powyżej limitu: Nadwyżka ponad ~150 000 zł trafia do masy spadkowej.
Osoby nieobjęte katalogiem: Partner, przyjaciel, dalsza rodzina – dla nich dyspozycja bankowa nie działa.
Kiedy dyspozycja bankowa jest niewystarczająca
Scenariusz 1: Masz konta w wielu bankach
Polak posiada średnio 2-3 rachunki w różnych bankach. Dyspozycja w jednym banku nie obejmuje pozostałych. Rodzina może nie wiedzieć nawet, że posiadałeś konto w danej instytucji.
Scenariusz 2: Masz kryptowaluty lub inwestycje
Środki na giełdzie Binance, portfelu Bitcoin, koncie w XTB lub mBank Invest – to nie jest “wkład bankowy” w rozumieniu art. 56 Prawa bankowego. Dyspozycja bankowa ich nie obejmuje. Bez dostępu (seed phrase, login, hasło) te środki mogą zostać bezpowrotnie utracone. Co w takiej sytuacji mówi polskie prawo i jak przygotować rodzinę, wyjaśniamy w artykule o dziedziczeniu kryptowalut.
Scenariusz 3: Chcesz przekazać pieniądze partnerowi lub przyjacielowi
Art. 56 ogranicza krąg beneficjentów do bliskiej rodziny. Jeśli chcesz, żeby środki trafiły do osoby niespokrewnionej – potrzebujesz testamentu.
Scenariusz 4: Posiadasz środki powyżej limitu
Jeśli na koncie masz więcej niż ~150 000 zł, nadwyżka i tak trafi do postępowania spadkowego. Dyspozycja nie zabezpieczy całości.
Scenariusz 5: Nie poinformujesz rodziny
Dyspozycja działa tylko wtedy, gdy rodzina wie, że istnieje i w którym banku. Polska Izba Ubezpieczeń szacuje, że rocznie nie jest wypłacanych kilka miliardów złotych z polis na życie, bo rodziny po prostu nie wiedzą o ich istnieniu. To samo może dotyczyć dyspozycji bankowych.
Cyfrowe dyspozycje – co to jest i czym różnią się od bankowych
Definicja
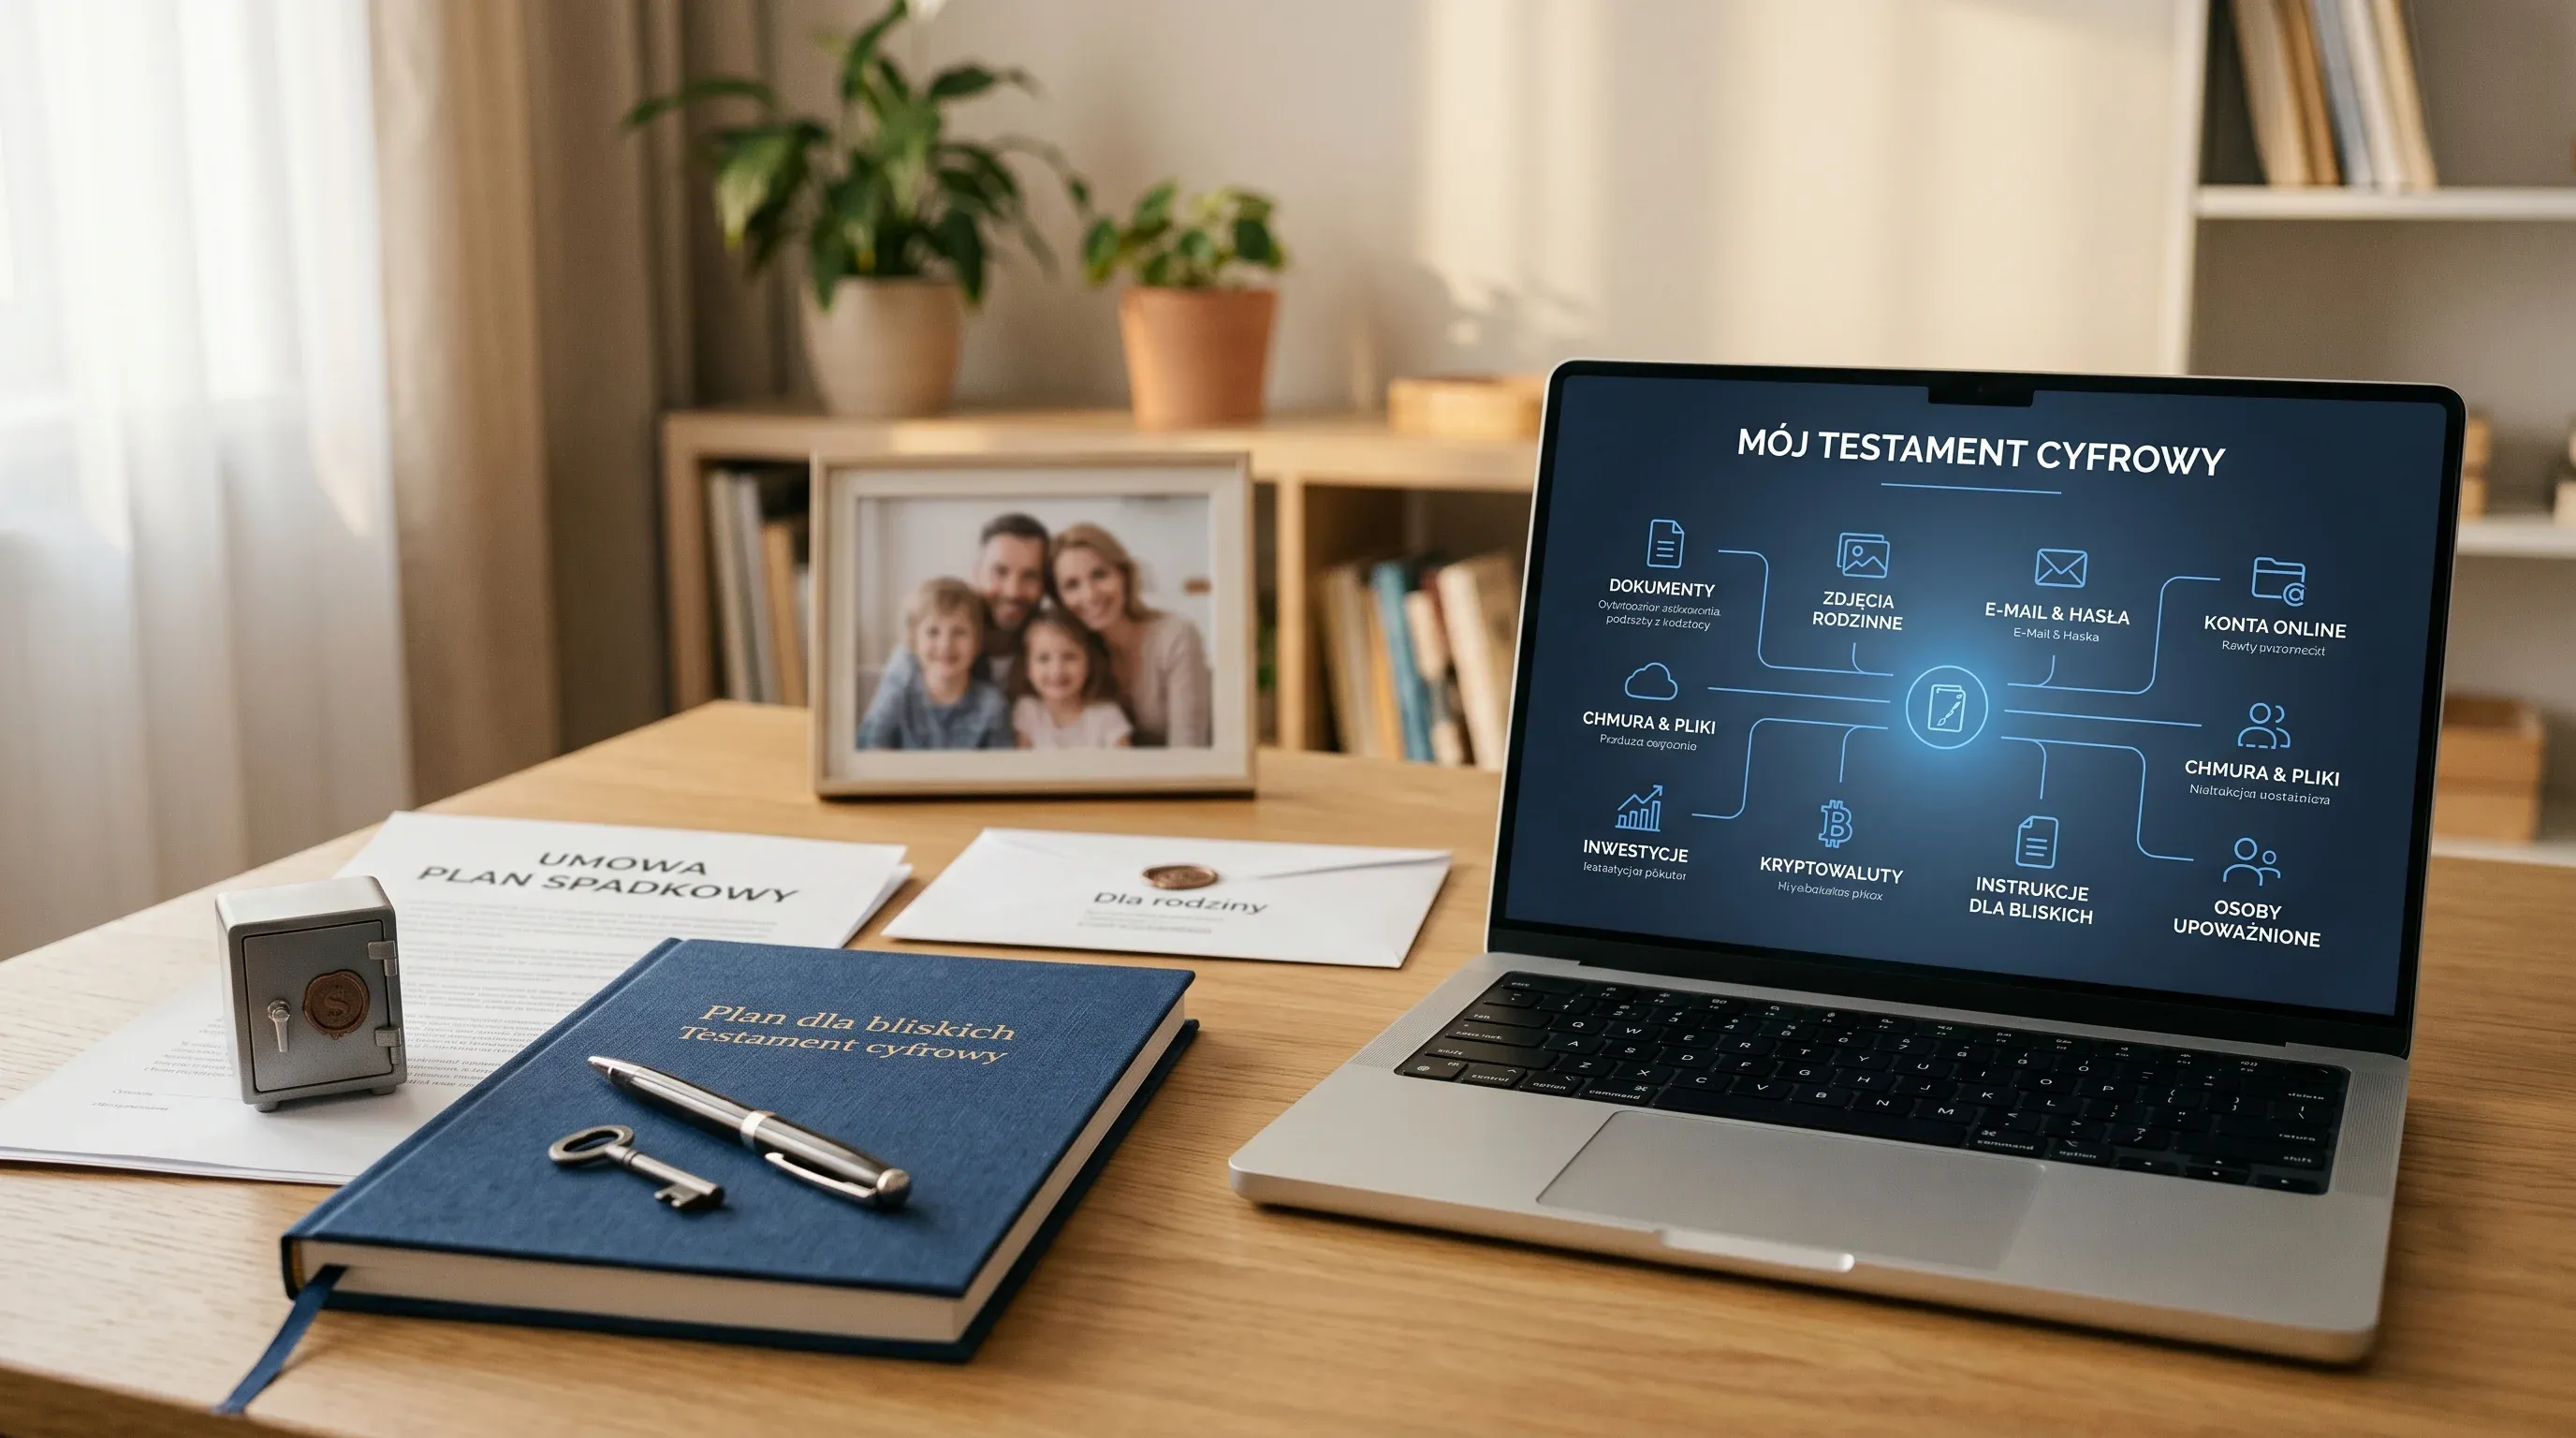
“Cyfrowe dyspozycje” to potoczna nazwa dla mechanizmów dostępnych w usługach cyfrowych, które pozwalają zaplanować, co stanie się z cyfrowymi zasobami i dostępami po śmierci.
Obejmują:
- Konfigurację w platformach – Google Inactive Account Manager, Facebook Legacy Contact, Apple Digital Legacy
- Cyfrowy sejf – usługa przechowująca dokumenty, hasła i instrukcje z możliwością przekazania dostępu po śmierci
- Menedżer haseł z planowaniem spadkowym – niektóre platformy (np. 1Password) oferują “emergency kit” lub “emergency contact”
Co obejmują cyfrowe dyspozycje
Google Inactive Account Manager: Możesz wskazać do 10 zaufanych osób, które otrzymają dostęp do danych na Twoim koncie (Drive, Gmail, Zdjęcia, YouTube) lub powiadomi je o “uśpieniu” konta. Uruchamia się automatycznie po 3, 6, 12 lub 18 miesiącach nieaktywności.
Facebook/Instagram Legacy Contact: Wskazana osoba może zarządzać profilem jako “memorial” po Twojej śmierci – aktualizować zdjęcie profilowe, odpowiadać na wiadomości, usunąć konto. Nie ma dostępu do historii wiadomości.
Apple Digital Legacy: Przekazuje dostęp do iCloud (zdjęcia, dokumenty, kontakty) wskazanej osobie. Wymaga skonfigurowania z wyprzedzeniem i kodu dostępu.
Jak krok po kroku ustawić menedżera nieaktywnego konta Google i kontakt spadkowy Apple oraz czego te funkcje nie przekazują, opisujemy osobno.
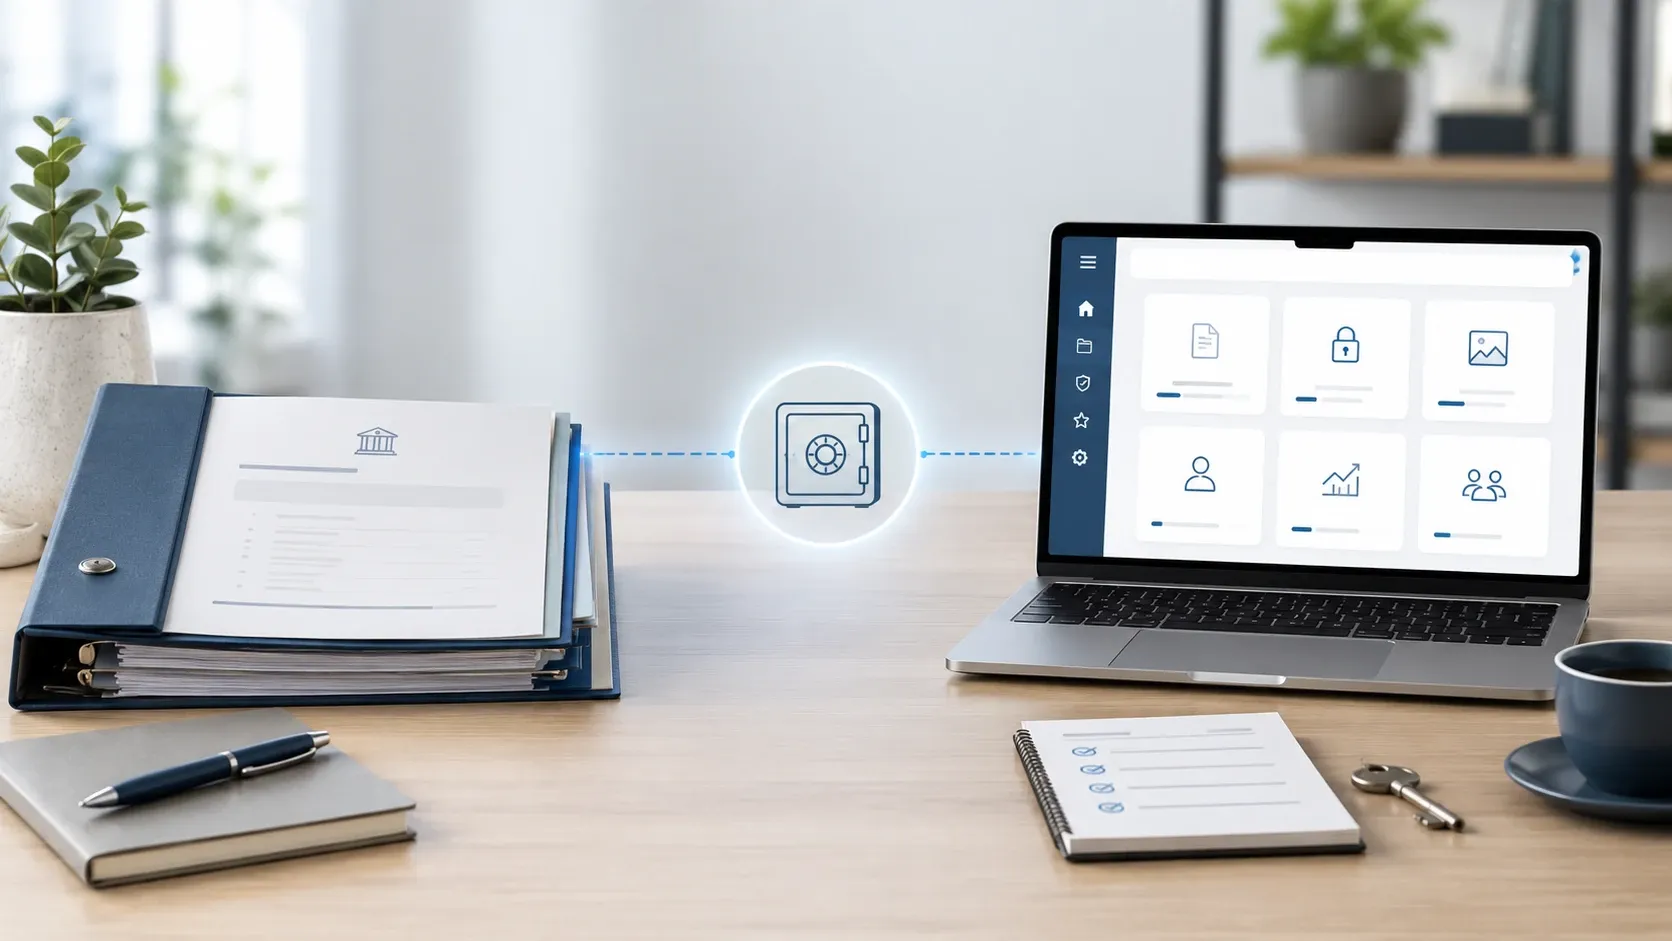
Sejf Życia: Przechowuje dokumenty, hasła, instrukcje i informacje o kontach w różnych bankach, pozwala wskazać osoby z dostępem i przekazuje im go po weryfikacji zgonu w bazie PESEL.
Tabela porównawcza
| Cecha | Dyspozycja bankowa | Cyfrowy sejf / platformy |
|---|---|---|
| Środki bankowe | Tak (do limitu) | Nie bezpośrednio |
| Kryptowaluty | Nie | Tak (z danymi dostępu) |
| Inwestycje online | Nie | Tak (z danymi dostępu) |
| Dokumenty i pliki | Nie | Tak |
| Hasła i dostępy | Nie | Tak |
| Zdjęcia i wspomnienia | Nie | Tak |
| Instrukcje dla rodziny | Nie | Tak |
| Krąg beneficjentów | Tylko bliska rodzina | Dowolna osoba |
| Moc prawna | Tak (Prawo bankowe) | Ograniczona |
| Wymaga aktualizacji | Rzadko | Tak (przy zmianach) |
| Koszt | Bezpłatne | 5-30 zł/mies. |
Jak zbudować kompletny plan – krok po kroku
Krok 1: Złóż dyspozycje we wszystkich bankach
Przejdź do każdego banku, w którym masz konto, i złóż dyspozycję wkładem na wypadek śmierci. To darmowe, szybkie i chroni środki poniżej limitu przed długim postępowaniem spadkowym.
Lista: PKO BP, ING, mBank, Santander, BNP Paribas, Alior – każdy bank oddzielnie.
Krok 2: Sprawdź wskazanie beneficjenta w produktach inwestycyjnych
IKE, IKZE, PPK, ubezpieczenie na życie – każdy z tych produktów ma własny mechanizm wskazania beneficjenta. Sprawdź, czy Twój jest aktualny. Zasady dla PPK, IKE i IKZE oraz dla polisy na życie opisujemy w osobnych artykułach.
Krok 3: Skonfiguruj cyfrowe dyspozycje w platformach
- Google: myaccount.google.com → Dane i prywatność → Zarządzanie danymi po śmierci
- Facebook: Ustawienia → Twoje informacje na Facebooku
- Apple: Ustawienia → [Twoje imię] → Hasło i bezpieczeństwo → Legacy Contact
Krok 4: Utwórz cyfrowy sejf z pełną mapą zasobów
W Sejfie Życia (lub innej usłudze) wpisz:
- listę wszystkich kont bankowych (bank, numer rachunku, kwota przybliżona)
- informacje o inwestycjach i kryptowalutach
- hasła do najważniejszych kont
- instrukcję “co zrobić w pierwszej kolejności”
- kontakty: notariusz, prawnik, doradca finansowy
Krok 5: Poinformuj rodzinę
Najważniejszy krok, o którym wszyscy zapominają: powiedz przynajmniej jednej zaufanej osobie, że masz plan i gdzie szukać informacji o nim. Nie musisz podawać haseł. Wystarczy, że wiedzą, że istnieje Sejf Życia i kogo poinformować.
Krok 6: Aktualizuj co 6-12 miesięcy
Zarówno dyspozycje bankowe (szczególnie przy zmianie beneficjenta), jak i sejf cyfrowy wymagają regularnej aktualizacji. Raz w roku – np. w urodziny lub w Nowy Rok – przejrzyj i uaktualnij.
Dyspozycje a testament – co jest ważniejsze?
Dyspozycja bankowa i testament to różne instrumenty. Dyspozycja ma pierwszeństwo nad testamentem w zakresie wypłaty środków z konta – beneficjent dyspozycji otrzyma środki, nawet jeśli testament mówi co innego (do limitu z art. 56).
Ale testament jest potrzebny dla:
- środków powyżej limitu dyspozycji
- nieruchomości i innych aktywów materialnych
- kryptowalut (legalność przekazania)
- beneficjentów spoza kręgu art. 56
Najlepszy plan łączy wszystko: dyspozycje bankowe + wskazania beneficjentów + cyfrowy sejf + testament notarialny.
Podsumowanie
Dyspozycja wkładem na wypadek śmierci to wartościowe narzędzie, ale obejmuje tylko wycinek Twojego finansowego i cyfrowego życia: środki w bankach do określonego limitu, dla wąskiego kręgu bliskiej rodziny, bez żadnego dostępu do kont cyfrowych ani plików.
Cyfrowe dyspozycje uzupełniają tę lukę: zabezpieczają dostępy, dokumenty, instrukcje i zasoby, których prawo bankowe nie obejmuje.
Kompletny plan to nie wybór między jednym a drugim – to obie warstwy pracujące razem.
Sejf Życia jest zaprojektowany jako druga warstwa: przechowuje to, czego bank nie przechowa, i przekazuje to, czego notariusz nie dostarczy w ciągu 48 godzin.
Sprawdź, na ile Twoja rodzina jest przygotowana na taką sytuację – quiz gotowości rodzinnej zajmie 3 minuty. Więcej o tym, co wchodzi w skład cyfrowego dziedziczenia, znajdziesz w artykule o cyfrowym spadku.
Tematy
Udostępnij artykuł
Ten artykuł Ci pomógł? Udostępnij go, żeby trafił też do osób, które go potrzebują.