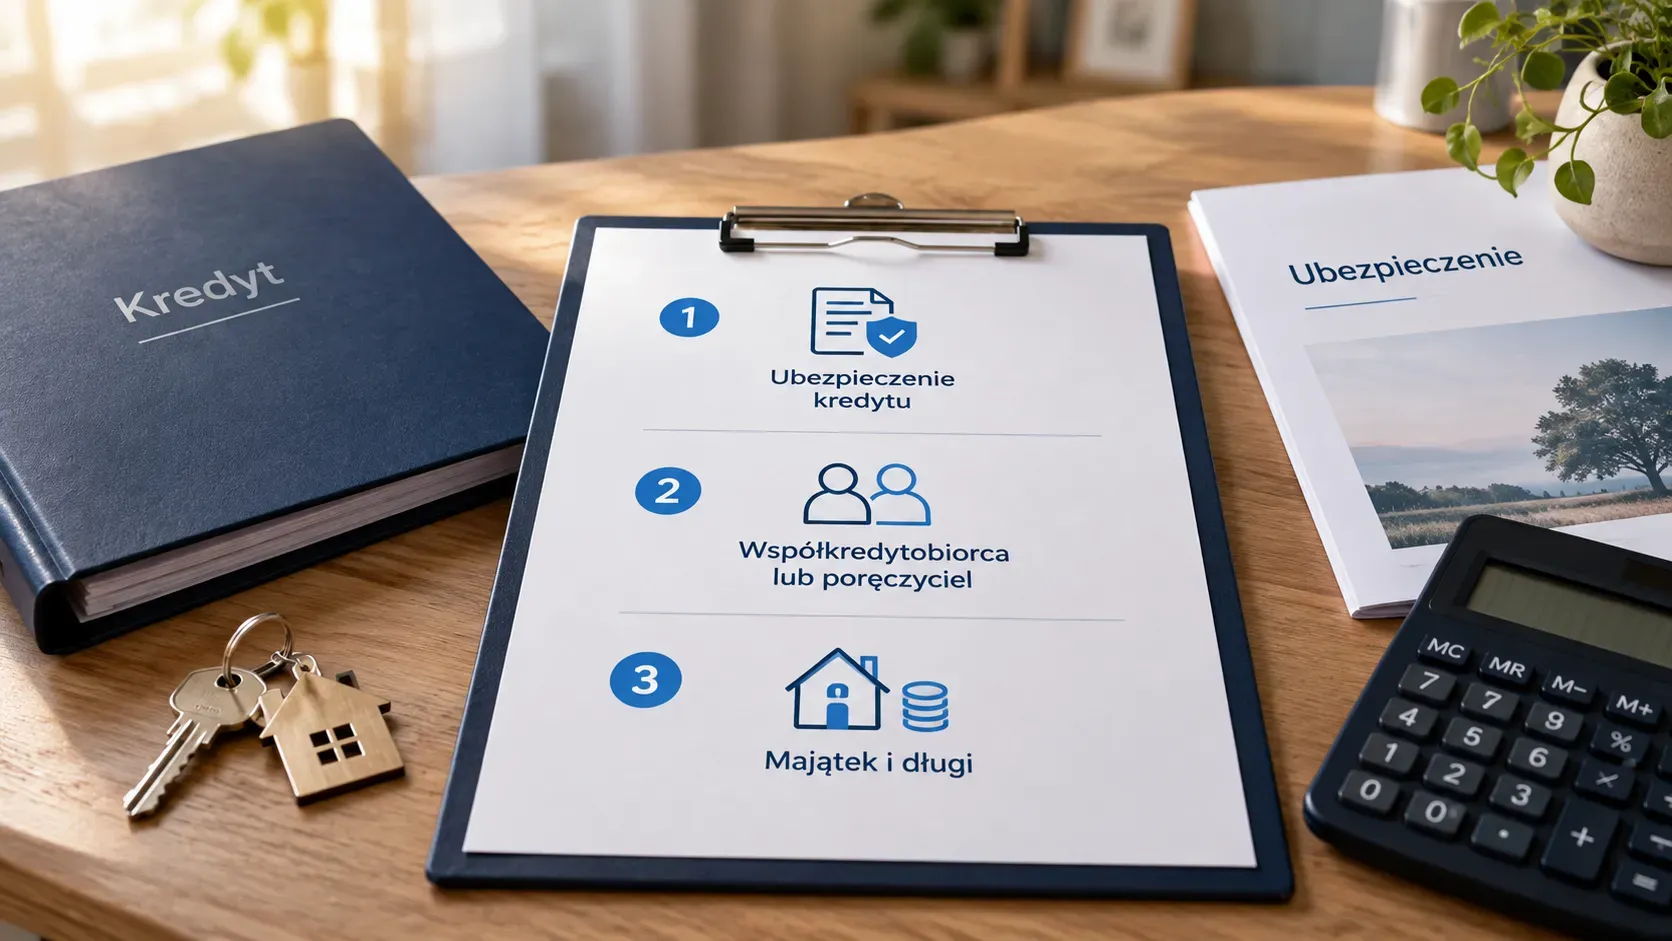
Kredyt nie wygasa ze śmiercią kredytobiorcy. Dług wchodzi do spadku, a harmonogram spłaty biegnie dalej, jakby nic się nie stało. Bank nie wypowiada umowy z powodu śmierci; wypowiada ją z powodu zaległości, a te pojawiają się wtedy, gdy przez kilka miesięcy nikt nie płaci rat, bo rodzina czeka na sprawę spadkową. Przed jakąkolwiek decyzją trzeba odpowiedzieć na trzy pytania: czy kredyt miał ubezpieczenie na życie, czy był współkredytobiorca albo poręczyciel, i czy majątek zmarłego jest wart więcej niż jego długi.
| Pytanie | Krótka odpowiedź |
|---|---|
| Czy kredyt przepada? | Nie. Wchodzi do spadku jako dług. |
| Czy bank wypowie umowę? | Nie z powodu śmierci. Z powodu zaległości tak. |
| Kto płaci raty przed sprawą spadkową? | Współkredytobiorca w całości; przy kredycie samodzielnym ten, kto zamierza przyjąć spadek. |
| Czy hipoteka znika przy odrzuceniu spadku? | Nie. Hipoteka idzie za nieruchomością. |
| Czy ubezpieczenie spłaci kredyt? | Jeśli było i jeśli zgon mieści się w ochronie. Trzeba to zgłosić samemu. |
| Czy trzeba mieć zdolność kredytową, żeby odziedziczyć kredyt? | Nie, żeby odziedziczyć. Tak, żeby bank przepisał umowę na jedną osobę. |
Co dzieje się z kredytem w dniu śmierci
Z chwilą śmierci kredytobiorcy jego prawa i obowiązki majątkowe przechodzą na spadkobierców. Kredyt jest zobowiązaniem majątkowym, więc przechodzi razem z resztą. Nie ma znaczenia, czy to hipoteka na 30 lat, kredyt gotówkowy, limit w koncie, karta kredytowa czy raty za telewizor. Wszystkie stają się długami spadkowymi.
Bank tego dnia nic nie wie. Dowie się, gdy ktoś przyniesie odpis aktu zgonu albo gdy po jakimś czasie pobierze dane z rejestru PESEL. Do tego momentu system bankowy księguje raty jak zwykle: jeśli na koncie zmarłego są pieniądze i działa zlecenie stałe, raty schodzą. Jeśli nie ma, narastają zaległości i odsetki karne, a system wysyła monity na adres zmarłego.
Po zgłoszeniu zgonu bank blokuje rachunek zmarłego, ale kredytu nie „zawiesza”. Harmonogram biegnie dalej. To najczęstsze nieporozumienie pierwszych tygodni: rodzina zakłada, że skoro bank wie o śmierci, to czeka na zakończenie sprawy spadkowej. Bank czeka na raty.
Trzy scenariusze: kto stoi obok zmarłego w umowie
Od tego, kto jeszcze podpisał umowę kredytową, zależy prawie wszystko.
Kredyt samodzielny. Zmarły był jedynym kredytobiorcą. Dług w całości wchodzi do spadku. Spadkobiercy decydują, czy przyjąć spadek, a bank czeka na dokument potwierdzający dziedziczenie, żeby wiedzieć, z kim rozmawiać.
Współkredytobiorca. Najczęściej małżonek, czasem rodzic albo dziecko dopisane „dla zdolności”. Współkredytobiorcy odpowiadają solidarnie, czyli bank może żądać całej raty od każdego z nich. Po śmierci jednego z nich drugi płaci dalej całość na dotychczasowych warunkach, niezależnie od tego, co dzieje się ze spadkiem. Udział zmarłego w długu wchodzi do spadku, więc spadkobiercy, którzy go przyjmą, odpowiadają razem z żyjącym współkredytobiorcą. Odrzucenie spadku przez dzieci nie zwalnia wdowy, która podpisała umowę.
Poręczyciel. Poręczyciel odpowiada za dług razem z dłużnikiem i jego śmierć niczego nie zmienia. Nie może nawet powoływać się na ograniczenia odpowiedzialności spadkobierców: nawet jeśli wszyscy odrzucą spadek albo przyjmą go z dobrodziejstwem inwentarza, bank może dochodzić całości od poręczyciela. To najbardziej niesprawiedliwa pozycja w całym układzie i warto o niej wiedzieć, zanim ktoś podpisze poręczenie.
Czy bank może wypowiedzieć kredyt po śmierci
Nie z samego powodu śmierci. Prawo bankowe pozwala wypowiedzieć umowę przy niedotrzymaniu jej warunków albo utracie zdolności kredytowej, a śmierć kredytobiorcy sama w sobie nie jest ani jednym, ani drugim. Banki w swoich procedurach piszą wprost: kredyt spłaca się według dotychczasowego harmonogramu.
Wypowiedzenie przychodzi z innego powodu: zaległości. Gdy przez dwa, trzy okresy płatności nikt nie płaci, bank uruchamia standardową procedurę: wezwanie, wypowiedzenie, postawienie całej kwoty w stan wymagalności. Przy hipotece oznacza to, że zamiast 250 tysięcy do spłaty w 20 lat bank chce 250 tysięcy teraz, a jeśli ich nie dostanie, kieruje sprawę do egzekucji z nieruchomości.
Najgorsza strategia po śmierci kredytobiorcy to „poczekamy na sprawę spadkową i wtedy się zobaczy”. Sprawa spadkowa trwa od kilku tygodni u notariusza do kilkunastu miesięcy w sądzie. Bank tyle nie czeka.
Kto płaci raty, zanim sprawa spadkowa się skończy
To pytanie, na które prawo i praktyka odpowiadają inaczej.
Prawo. Do chwili przyjęcia spadku spadkobierca odpowiada za długi tylko ze spadku, nie z własnego majątku. Bank nie może więc ściągnąć raty z konta córki zmarłego, dopóki ta nie przyjęła spadku. Formalnie nikt nie ma obowiązku płacić z własnej kieszeni.
Praktyka. Jeżeli nikt nie płaci, narastają odsetki karne i zbliża się wypowiedzenie. Jeżeli spadkobiercy zamierzają spadek przyjąć (bo mieszkanie jest warte więcej niż kredyt), każda niezapłacona rata pogarsza ich własną sytuację. Rozsądne rozwiązanie wygląda tak:
- Zgłoś zgon do banku od razu, z aktem zgonu. Poproś na piśmie o informację o saldzie, harmonogramie, ubezpieczeniu i o wstrzymanie monitów na adres zmarłego. Rachunek zmarłego bank przy tej okazji zablokuje; kto i kiedy może potem wypłacić z niego pieniądze, opisujemy w artykule o koncie bankowym po śmierci właściciela.
- Zapytaj o możliwość zawieszenia rat albo karencji na czas postępowania spadkowego. Część banków oferuje „wakacje kredytowe” na 3-6 miesięcy w takich sytuacjach; to decyzja banku, nie prawo spadkobiercy, ale pytanie nic nie kosztuje.
- Jeżeli zamierzasz przyjąć spadek, płać raty i zbieraj potwierdzenia. Zapłacone z własnych pieniędzy raty są długiem spadkowym, który rozliczysz z pozostałymi spadkobiercami przy dziale spadku.
- Jeżeli rozważasz odrzucenie spadku, nie płać rat z własnych pieniędzy i nie podpisuj z bankiem niczego, co wygląda na uznanie długu albo przejęcie zobowiązania. Samo zapłacenie raty nie oznacza przyjęcia spadku, ale utrudnia późniejsze rozliczenia i bywa wykorzystywane jako argument.
Przy współkredytobiorcy ten dylemat nie istnieje: współkredytobiorca płaci, bo jest stroną umowy.
Ubezpieczenie kredytu: sprawdź, zanim cokolwiek zapłacisz
Większość kredytów hipotecznych i spora część gotówkowych ma ubezpieczenie na życie, często obowiązkowe przy zawieraniu umowy albo wymuszone niższą marżą. Rodzina zwykle o tym nie wie, a bank sam z siebie nie zgłosi roszczenia.
Jak sprawdzić. Umowa kredytowa i załączniki (deklaracja przystąpienia do ubezpieczenia grupowego albo osobna polisa), wyciągi z konta (składka ubezpieczeniowa pobierana razem z ratą albo osobno), pytanie do banku na piśmie. Bank ma obowiązek poinformować spadkobierców o ubezpieczeniu, gdy okażą dokument dziedziczenia; w praktyce odpowiada często wcześniej, na wniosek z aktem zgonu.
Jak działa. W polisie „do kredytu” uposażonym jest zwykle bank, a suma ubezpieczenia odpowiada saldu kredytu w dniu zawarcia albo maleje razem z nim. Po śmierci ubezpieczyciel wypłaca bankowi kwotę z polisy, a bank zalicza ją na spłatę. Jeżeli suma ubezpieczenia przewyższa saldo, o nadwyżce decyduje treść polisy: trafia do wskazanych uposażonych albo do spadkobierców. Jeśli suma jest niższa, reszta zostaje długiem spadkowym. Szczegóły opisaliśmy w artykule polisa na życie a spadek.
Kiedy ubezpieczyciel odmawia. Typowe wyłączenia to śmierć w wyniku choroby zdiagnozowanej przed przystąpieniem do ubezpieczenia (w okresie karencji), samobójstwo w pierwszych dwóch latach ochrony, zgon pod wpływem alkoholu przy wypadku. Ubezpieczyciel poprosi o dokumentację medyczną, kartę zgonu z przyczyną, a przy wypadku o dokumenty policji lub prokuratury. Warto zgłosić roszczenie nawet przy wątpliwościach; odmowę można reklamować i skierować do Rzecznika Finansowego.
Uwaga na jedną pułapkę: ubezpieczenie kredytu nie jest tym samym co polisa na życie z rodziną jako uposażonymi. Z pierwszej pieniądze idą do banku, z drugiej do rodziny, która sama decyduje, czy spłacić kredyt. Zmarły mógł mieć obie, jedną albo żadną. Czy Twoi bliscy wiedzieliby o wszystkich Twoich polisach, także tych podpiętych pod kredyt, sprawdzisz w quizie gotowości ubezpieczeniowej.
Przyjąć czy odrzucić: rachunek na kartce
Decyzja o spadku z kredytem to arytmetyka, nie emocje. Potrzebujesz trzech liczb.
Wartość majątku. Realna cena rynkowa mieszkania albo domu (nie cena z aktu notarialnego sprzed 15 lat), plus oszczędności, auto, inne składniki. Jak to ustalić, opisaliśmy w artykule o odnajdywaniu majątku po zmarłym.
Saldo długów. Kapitał pozostały do spłaty (z zaświadczenia banku), inne kredyty, karty, chwilówki, zaległe rachunki, pożyczki prywatne. Nie zapomnij o kosztach pogrzebu, które też są długiem spadkowym.
Ubezpieczenie. Kwota, którą ubezpieczyciel wypłaci bankowi.
Jeśli majątek minus długi plus ubezpieczenie daje liczbę dodatnią, spadek zwykle warto przyjąć. Jeśli ujemną, rozważ odrzucenie. Jeśli nie wiesz, bo część długów może jeszcze wypłynąć, przyjęcie z dobrodziejstwem inwentarza ogranicza odpowiedzialność do wartości odziedziczonego majątku. To domyślna forma przyjęcia, gdy w ciągu 6 miesięcy nie złożysz żadnego oświadczenia. Cała procedura krok po kroku jest w artykule o odrzuceniu spadku z długami.
Dwie rzeczy, które psują ten rachunek:
- Odrzucenie przez rodzica przenosi spadek na dzieci. Jeśli odrzucasz spadek po ojcu z niespłaconym kredytem, dziedziczą Twoje dzieci i dla nich biegnie własny termin. Małoletnie dzieci wymagają osobnej procedury.
- Dobrodziejstwo inwentarza chroni tylko przy uczciwym spisie. Jeżeli spadkobierca zatai składnik majątku w wykazie inwentarza, traci ochronę.
Przykład: mieszkanie, kredyt i polisa
Zmarł ojciec, jedyny kredytobiorca. Mieszkanie warte na rynku 620 000 zł, saldo kredytu 340 000 zł, ubezpieczenie do kredytu z sumą 250 000 zł, oszczędności 30 000 zł, koszty pogrzebu 18 000 zł. Rachunek: 620 000 + 30 000 = 650 000 zł majątku; 340 000 + 18 000 = 358 000 zł długów; ubezpieczenie zmniejszy kredyt do 90 000 zł. Spadek jest wyraźnie dodatni, więc dwoje dzieci przyjmuje go, płaci raty od pierwszego miesiąca i po sprawie spadkowej jedno z nich przejmuje kredyt z saldem 90 000 zł, spłacając drugie z połowy wartości mieszkania.
Ten sam ojciec, ale bez ubezpieczenia, z drugim kredytem gotówkowym na 120 000 zł i mieszkaniem wartym 380 000 zł: 410 000 zł majątku wobec 478 000 zł długów. Tu rozsądniejsze jest odrzucenie spadku albo przyjęcie z dobrodziejstwem inwentarza, jeśli ktoś chce zachować mieszkanie i jest w stanie negocjować z bankiem sprzedaż z częściowym umorzeniem.
Kredyt zaciągnięty bez wiedzy małżonka
Częsty przypadek: wdowa dowiaduje się o kredycie gotówkowym męża z monitu. Jeżeli nie podpisała umowy ani zgody na kredyt, za życia męża bank mógł dochodzić długu tylko z jego majątku osobistego, wynagrodzenia i dochodów z jego działalności, a nie z majątku wspólnego małżonków. Po śmierci ta ochrona zostaje, ale wdowa staje się też spadkobierczynią, więc dług dociera do niej drugą drogą, jako dług spadkowy.
Odpowiedzialność wdowy za taki kredyt zależy od decyzji o spadku. Przyjęcie wprost oznacza odpowiedzialność całym majątkiem, przyjęcie z dobrodziejstwem inwentarza do wartości spadku, odrzucenie zwalnia z długu, ale też z reszty spadku, w tym z udziału męża w mieszkaniu. W takich sytuacjach warto najpierw ustalić pełną listę zobowiązań, w tym przez raport BIK zmarłego, a dopiero potem składać oświadczenie.
Hipoteka: mieszkanie zostaje obciążone, cokolwiek zrobisz
Hipoteka jest wpisana na nieruchomość, nie na osobę. Skutki:
- Odrzucenie spadku nie zdejmuje hipoteki. Mieszkanie przechodzi na kolejnych spadkobierców, a w ostateczności na gminę lub Skarb Państwa, nadal obciążone. Odrzucając spadek, pozbywasz się długu osobistego, ale nie „ratujesz” mieszkania.
- Sprzedaż mieszkania z hipoteką jest możliwa. Kupujący płaci część ceny bezpośrednio do banku na spłatę kredytu, bank wydaje zgodę na wykreślenie hipoteki, reszta ceny trafia do spadkobierców. To standardowa transakcja, notariusze robią je codziennie. Warunek: najpierw dokument potwierdzający dziedziczenie i ujawnienie spadkobierców w księdze wieczystej.
- Bank nie przejmie mieszkania „automatycznie”. Egzekucja z nieruchomości to długa procedura komornicza po wypowiedzeniu kredytu. Nie zaczyna się od śmierci, tylko od zaległości.
Po stwierdzeniu nabycia spadku złóż wniosek o wpis spadkobierców do księgi wieczystej. Bez tego nie sprzedasz mieszkania ani nie podpiszesz aneksu z bankiem.
Po sprawie spadkowej: aneks, przejęcie długu, zdolność kredytowa
Kiedy masz już akt poświadczenia dziedziczenia albo prawomocne postanowienie o stwierdzeniu nabycia spadku, bank chce uporządkować umowę. Możliwości:
Aneks ze wszystkimi spadkobiercami. Każdy z nich staje się stroną umowy w swoim udziale, a wobec banku odpowiadają solidarnie. Wymaga podpisów wszystkich, co przy skłóconym rodzeństwie bywa nierealne.
Przejęcie długu przez jedną osobę. Najczęściej ten, kto zostaje w mieszkaniu, przejmuje kredyt w całości, a pozostali spadkobiercy zwalniają się z długu za zgodą banku. Bank oceni zdolność kredytową przejmującego tak, jakby udzielał nowego kredytu. Jeśli jej brakuje, może odmówić albo zażądać dodatkowego zabezpieczenia lub współkredytobiorcy.
Dział spadku z rozliczeniem kredytu. W umowie o dział spadku (u notariusza albo w sądzie) mieszkanie przypada jednej osobie razem z obowiązkiem spłaty kredytu, a ta osoba spłaca pozostałych z uwzględnieniem długu. Wobec banku nadal odpowiadają wszyscy, dopóki bank nie zgodzi się na przejęcie. Warianty opisaliśmy w artykule o dziale spadku.
Spłata całości. Z ubezpieczenia, z oszczędności zmarłego, ze sprzedaży mieszkania. Najprostsze, jeśli jest z czego.
Restrukturyzacja albo umorzenie. Bank może wydłużyć okres spłaty, zmniejszyć ratę, rzadko umorzyć część długu. Umorzenie to wyjątek zależny od sytuacji życiowej spadkobiercy i dobrej woli banku, nie uprawnienie. Wniosek składa się na piśmie z opisem sytuacji i dokumentami.
Kredyt gotówkowy, karta, limit, chwilówki
Te same zasady, inne proporcje. Kredyt gotówkowy na 40 tysięcy bez ubezpieczenia i bez majątku po drugiej stronie to klasyczny przypadek do odrzucenia spadku. Karta kredytowa i limit w koncie zostają zablokowane po zgłoszeniu zgonu, ale saldo zadłużenia wchodzi do spadku. Pożyczki pozabankowe też, choć firmy pożyczkowe rzadziej mają ubezpieczenia i częściej sprzedają dług windykacji.
Jeżeli po śmierci odzywa się firma windykacyjna, nie uznawaj długu, nie deklaruj spłaty i nie podpisuj ugody, dopóki nie wiesz, czy przyjmujesz spadek i czy dług nie jest przedawniony. Poproś o dokumenty na piśmie. Wierzyciel może dochodzić długu tylko od spadkobierców, którzy przyjęli spadek, i tylko w granicach ich odpowiedzialności.
BIK: co widać i kto to zobaczy
Historia kredytowa zmarłego zostaje w BIK. Spadkobiercy mogą uzyskać jego raport po okazaniu dokumentu dziedziczenia i aktu zgonu; to dobry sposób, żeby ustalić, jakie kredyty w ogóle istniały. Opóźnienia w spłacie po śmierci obciążają historię zmarłego, nie spadkobierców, dopóki ci nie staną się stroną umowy przez aneks albo przejęcie długu. Od tego momentu kredyt i jego historia są już „ich”.
Kredyt w walucie obcej
Spadkobiercy dziedziczą też roszczenia zmarłego wobec banku, nie sam dług. Jeżeli kredytobiorca miał kredyt frankowy i prowadził albo mógł prowadzić sprawę o unieważnienie umowy, to prawo przechodzi na spadkobierców. Bywa, że wartość takiego roszczenia przewyższa pozostałe saldo, co zmienia cały rachunek „przyjąć czy odrzucić”. To obszar na konsultację z prawnikiem, zanim złożysz oświadczenie o odrzuceniu.
Checklista
- zgłoś zgon do banku z aktem zgonu; poproś na piśmie o saldo, harmonogram i informację o ubezpieczeniu,
- ustal, czy w umowie był współkredytobiorca albo poręczyciel,
- znajdź polisę do kredytu i zgłoś roszczenie; zbierz dokumentację medyczną,
- policz: wartość majątku, saldo długów, kwota z ubezpieczenia,
- zdecyduj o spadku w ciągu 6 miesięcy; przy wątpliwościach dobrodziejstwo inwentarza,
- jeśli przyjmujesz: płać raty, zbieraj potwierdzenia, zapytaj o karencję,
- jeśli odrzucasz: nie płać z własnych pieniędzy, nie podpisuj uznania długu,
- po dokumencie dziedziczenia: wpis do księgi wieczystej, aneks albo przejęcie długu,
- raport BIK zmarłego, żeby nie przeoczyć innych kredytów,
- windykacja: wszystko na piśmie, nic pod presją.
Co można zrobić zawczasu
Rodzina, która wie o kredycie, o ubezpieczeniu do niego i o tym, gdzie leży umowa, załatwia to w tydzień. Rodzina, która dowiaduje się o kredycie z monitu, traci trzy miesiące i płaci odsetki karne.
Generator spisu majątku pozwala w jednym miejscu spisać aktywa i zobowiązania: bank, numer umowy, saldo, ubezpieczenie, współkredytobiorcę. Spis przechowywany w Sejfie Życia z dostępem dla zaufanej osoby daje bliskim ten rachunek gotowy w dniu, w którym będą go potrzebować. Jeśli chcesz sprawdzić, czy Twoje finanse są uporządkowane na taką sytuację, zrób quiz „porządek w finansach”.
Podsumowanie
Kredyt wchodzi do spadku i jest spłacany dalej według harmonogramu. Bank nie wypowiada go z powodu śmierci, tylko z powodu zaległości, więc zwlekanie „do sprawy spadkowej” jest najdroższym błędem.
Trzy rzeczy do ustalenia w pierwszym tygodniu: ubezpieczenie kredytu, współkredytobiorca lub poręczyciel, wartość majątku wobec długów. Od nich zależy, czy spadek przyjąć, odrzucić, czy przyjąć z dobrodziejstwem inwentarza.
Hipoteka zostaje na nieruchomości niezależnie od decyzji spadkobierców. Odrzucenie spadku zwalnia z długu osobistego, ale nie ratuje mieszkania. Wszystkie terminy, w tym 6 miesięcy na odrzucenie, zebraliśmy w artykule o terminach po śmierci bliskiej osoby.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani finansowej. Przy kredycie hipotecznym, kilku spadkobiercach, małoletnich dzieciach albo kredycie walutowym decyzję o przyjęciu lub odrzuceniu spadku skonsultuj z prawnikiem.
Tematy
Udostępnij artykuł
Wiedza o formalnościach przydaje się w najtrudniejszym momencie. Przekaż ją osobom, na których Ci zależy.