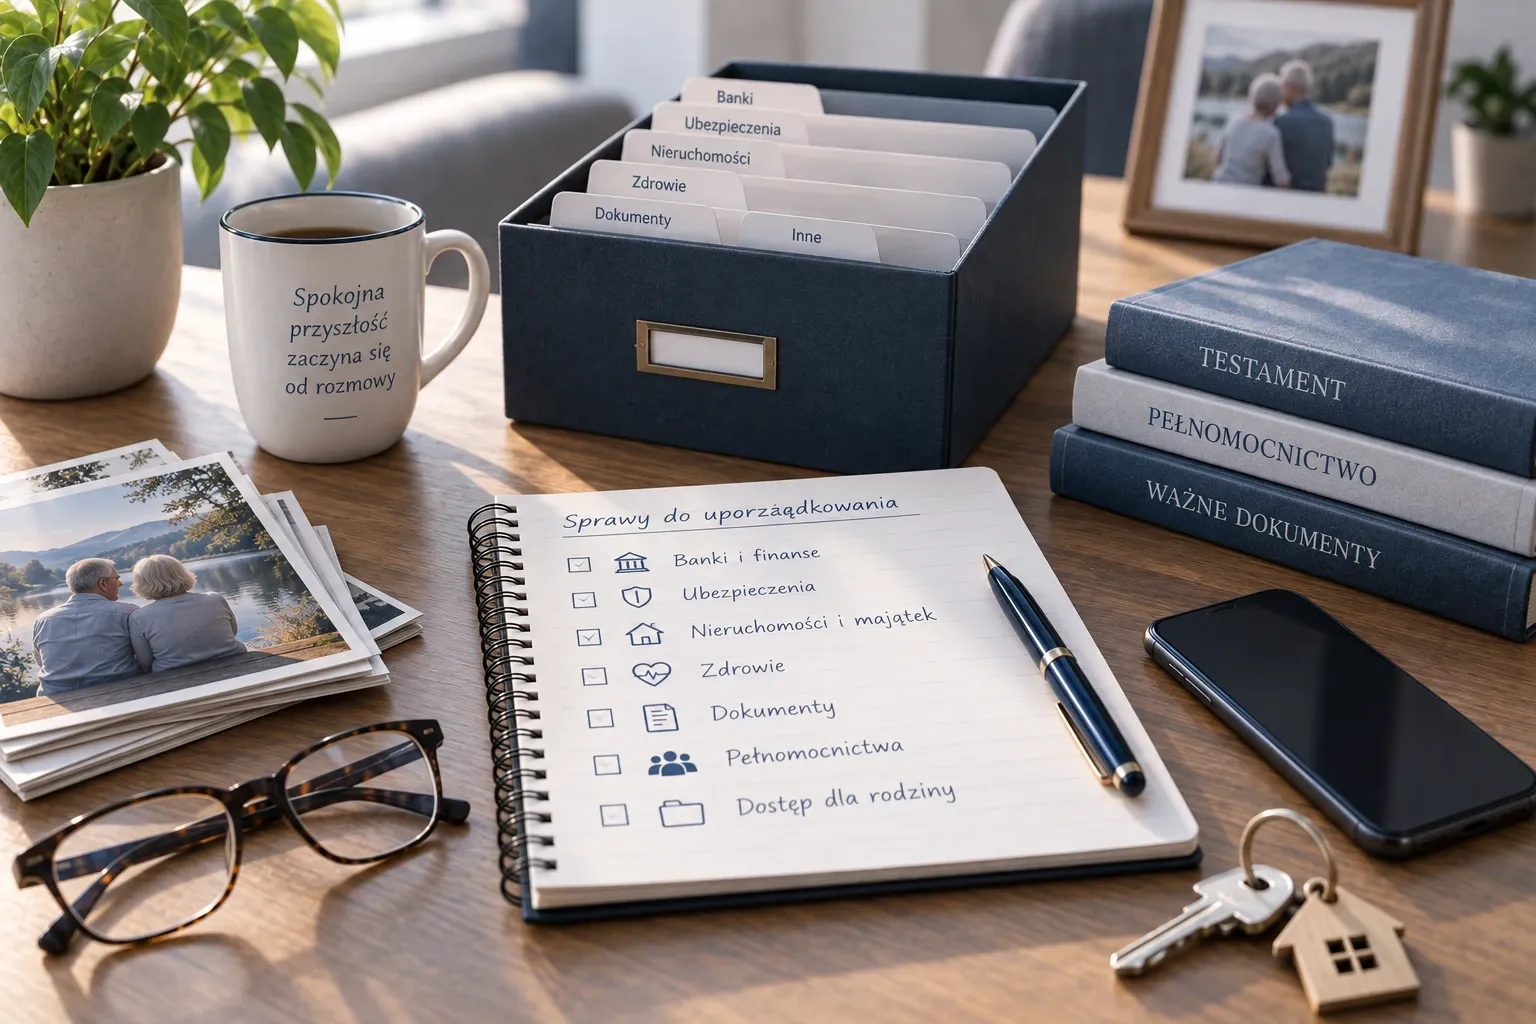
Nie musisz znać sald na kontach rodziców ani mieć dostępu do ich bankowości, żeby realnie pomóc im przygotować się na chorobę, nagłą hospitalizację czy śmierć. Najważniejsze jest coś prostszego: wiedzieć, jakie sprawy istnieją, gdzie są dokumenty, kto może działać w razie niedyspozycji i gdzie bliscy znajdą potrzebne informacje.
Najlepiej zrobić to etapami. Najpierw rozmowa i mapa spraw, później pełnomocnictwa i dyspozycje, następnie dokumenty oraz bezpieczeństwo cyfrowe. Rodzice powinni przy tym zachować kontrolę nad swoim majątkiem, hasłami i prywatnością.
| Co warto uporządkować | Minimum, które wystarczy na początek |
|---|---|
| Banki i finanse | nazwy banków, kredytów, lokat i polis – bez sald i haseł |
| Dokumenty | informacja, gdzie leżą oryginały najważniejszych dokumentów |
| Pełnomocnictwa | kto może pomóc za życia w banku, ZUS lub urzędzie |
| Na wypadek śmierci | testament, uposażeni w polisach, dyspozycja wkładem |
| Zdrowie | lista leków, lekarzy i informacji potrzebnych w nagłej sytuacji |
| Cyfrowe bezpieczeństwo | unikalne hasła, MFA, zastrzeżony PESEL, plan odzyskiwania dostępu |
| Dostęp dla rodziny | wskazanie, gdzie znaleźć informacje, zamiast przekazywania wszystkich haseł |
Najtrudniejszy krok: jak zacząć rozmowę z rodzicami?
Sam spis dokumentów rzadko jest problemem. Trudniejsze bywa rozpoczęcie rozmowy. Pytanie „co będzie, jak umrzesz?” brzmi zupełnie inaczej niż „co mam zrobić, jeśli trafisz na tydzień do szpitala i trzeba będzie opłacić rachunki albo znaleźć polisę?”. Lepiej zacząć od sytuacji, która nie zakłada najgorszego.
Zacznij od siebie
Zamiast „Tato, trzeba zrobić testament.” spróbuj:
„Porządkuję swoje dokumenty i robię listę na wypadek, gdybym sam trafił do szpitala. Pomyślałem, że dobrze byłoby, gdybyśmy wszyscy w rodzinie mieli taką podstawową mapę.”
Rodzic nie czuje wtedy, że ktoś przejmuje jego sprawy; to rodzinna zasada, która dotyczy wszystkich.
Mów o pomocy, a nie o kontroli
Celem nie jest przejęcie dokumentów, pieniędzy czy haseł. Rodzic nadal decyduje, co chce udostępnić, komu, w jakiej sytuacji, co ma pozostać prywatne i kto może reprezentować go za życia.
To też dobry moment, żeby rozróżnić wiedzę o tym, że konto lub dokument istnieje od dostępu do niego. W większości sytuacji rodzinie potrzebna jest ta pierwsza.
Nie próbuj zrobić wszystkiego przy jednym stole
Pierwsza rozmowa może zakończyć się jedną kartką:
- bank: PKO BP,
- polisa: PZU,
- dokumenty mieszkania: szafa w sypialni,
- testament: u notariusza,
- leki: lista w kuchni.
Resztę można uporządkować podczas kolejnych spotkań.
Etap 1: zróbcie mapę spraw rodziców
Nie zaczynaj od skanowania całego domu. Zacznij od pytania „jakie sprawy w ogóle istnieją?”. Mapa może zawierać wyłącznie nazwy instytucji i lokalizację dokumentów.
Banki i pieniądze
Zapiszcie:
- w jakich bankach rodzic ma rachunki,
- czy istnieją lokaty lub konta oszczędnościowe,
- czy ma kredyt, pożyczkę albo kartę kredytową,
- czy korzysta z domu maklerskiego lub innych produktów inwestycyjnych,
- czy ma PPK, IKE, IKZE albo inne oszczędności emerytalne, jeśli go to dotyczy.
Na tym etapie nie potrzebujesz numerów kart, PIN-ów ani haseł. W kryzysie najważniejsza informacja brzmi „mama ma konto również w banku X”, a nie „na koncie jest 38 412,17 zł”.
Ubezpieczenia
Minimum to:
- nazwę ubezpieczyciela,
- rodzaj polisy,
- numer polisy, jeśli jest łatwo dostępny,
- gdzie znajduje się dokument,
- czy w polisie na życie wskazano aktualnego uposażonego.
Najłatwiej zapomnieć o ubezpieczeniu grupowym z pracy albo polisie powiązanej z kredytem. Zasady wypłaty po śmierci opisujemy w artykule polisa na życie a spadek.
Nieruchomości i majątek
Warto wiedzieć:
- jakie nieruchomości należą do rodziców,
- czy są własnością wspólną,
- gdzie znajduje się akt notarialny,
- jaki jest numer księgi wieczystej,
- czy na nieruchomości jest hipoteka,
- gdzie znajdują się dokumenty dotyczące działki, garażu lub innych składników majątku.
Profesjonalna wycena nie jest na początku potrzebna.
Emerytura i dokumenty z pracy
Do ustalenia:
- czy rodzic pobiera świadczenie z ZUS, KRUS albo innego systemu,
- czy ma konto na eZUS,
- czy ma uporządkowane dokumenty dotyczące wcześniejszego zatrudnienia,
- gdzie przechowuje świadectwa pracy, zaświadczenia o wynagrodzeniu i dokumenty ze zlikwidowanych zakładów pracy.
Nie każdy emeryt będzie potrzebował świadectw pracy, ale są cenne przy dokumentowaniu okresów zatrudnienia i zarobków, zwłaszcza sprzed 1999 r.; ZUS nadal wskazuje je jako jedne z dokumentów wykorzystywanych przy ustalaniu kapitału początkowego. Stare dokumenty pracownicze lepiej więc zachować niż wyrzucić podczas porządkowania mieszkania.
Zdrowie i sytuacje nagłe
Nie chodzi o rodzinne archiwum pełnej dokumentacji medycznej. Praktyczna karta awaryjna może zawierać:
- stale przyjmowane leki,
- istotne alergie,
- nazwiska lub placówki lekarzy prowadzących,
- dane osoby do kontaktu,
- informację, gdzie znajduje się właściwa dokumentacja.
Zakres informacji ustala sam rodzic. Dane o zdrowiu są szczególnie prywatne i nie ma powodu udostępniać ich szerzej, niż trzeba.
Testament
Wystarczą trzy informacje: czy testament istnieje, kiedy został ostatnio aktualizowany i gdzie znajduje się oryginał. Treści znać nie musisz. Jeżeli rodzice chcą dopiero go przygotować, zobacz jak poprawnie napisać testament własnoręczny.
Dobrym formatem dla całej mapy jest czerwona teczka, papierowa lub cyfrowa.
Etap 2: pełnomocnictwa – pomoc za życia, nie po śmierci
Pełnomocnictwo do rachunku bankowego
Jeżeli rodzic chce, żeby zaufana osoba mogła pomóc mu w obsłudze rachunku podczas choroby lub niedyspozycji, zapytaj bank o możliwość ustanowienia pełnomocnika i zakres dostępnych uprawnień. Banki mają własne procedury, więc trzeba trzymać się zasad konkretnego banku.
Przekazanie dziecku loginu, hasła, PIN-u i telefonu do autoryzacji nie jest zastępstwem pełnomocnictwa. Pełnomocnik działa we własnym imieniu jako osoba umocowana. Korzystanie z cudzych danych logowania zaciera odpowiedzialność i może naruszać zasady bezpieczeństwa banku.
Pełnomocnictwo do rachunku co do zasady wygasa wraz ze śmiercią właściciela rachunku. Nie jest więc sposobem na „dostęp do pieniędzy po śmierci”.
Więcej o zakresach i zastosowaniu opisujemy w przewodniku o pełnomocnictwie dla bliskiej osoby.
Pełnomocnictwo do ZUS i innych spraw
Jeżeli rodzic ma trudność z samodzielnym prowadzeniem spraw w ZUS, może ustanowić pełnomocnika. ZUS udostępnia do tego formularz PEL, również w eZUS.
W innych urzędach zasady zależą od rodzaju sprawy. Nie istnieje jedno uniwersalne pełnomocnictwo, które wszędzie daje drugiej osobie prawo do wszystkich danych i czynności. Najpierw ustalcie, do czego pomoc będzie rzeczywiście potrzebna, a dopiero potem dobierzcie formę pełnomocnictwa.
Najczęściej taka pomoc jest potrzebna nagle, na przykład gdy rodzic trafia do szpitala. Co trzeba wtedy wiedzieć w pierwszej dobie, pokaże quiz gotowości na hospitalizację.
Etap 3: dyspozycja wkładem na wypadek śmierci
Pełnomocnictwo działa za życia. Innym narzędziem jest dyspozycja wkładem na wypadek śmierci: posiadacz określonych indywidualnych rachunków bankowych może pisemnie polecić bankowi, aby po jego śmierci wypłacił określoną kwotę wskazanej osobie. Beneficjentem może być małżonek, wstępny (rodzic, dziadek), zstępny (dziecko, wnuk) albo rodzeństwo. Dowolnego znajomego ani partnera bez ślubu wskazać nie można, jeśli nie należy do jednej z ustawowych kategorii.
Dyspozycja dotyczy rachunku oszczędnościowego, rachunku oszczędnościowo-rozliczeniowego lub terminowej lokaty oszczędnościowej. Nie działa automatycznie dla każdego rodzaju rachunku, np. rachunku firmowego.
Łączna wypłata podlega też ustawowemu limitowi: nie może przekroczyć dwudziestokrotności przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw bez wypłat nagród z zysku za ostatni miesiąc przed śmiercią posiadacza, ogłaszanego przez GUS.
Kwota wypłacona zgodnie z dyspozycją nie wchodzi do spadku. Przy każdym banku warto więc zapytać, czy dyspozycja została złożona, kogo wskazano, czy dane tej osoby są aktualne i czy kwota nadal odpowiada woli rodzica.
Więcej opisujemy w artykule konto bankowe po śmierci właściciela.
Etap 4: sprawdźcie polisę i uposażonych
Polisy na życie nie wystarczy mieć. Trzeba jeszcze wiedzieć:
- czy ochrona nadal obowiązuje,
- kto jest wpisany jako uposażony,
- czy ta osoba nadal odpowiada woli rodzica,
- czy bliscy wiedzą, u którego ubezpieczyciela szukać polisy.
Po rozwodzie, śmierci uposażonego, ponownym małżeństwie czy innych dużych zmianach rodzinnych dyspozycję trzeba sprawdzić ponownie. Świadczenie z polisy na życie przypadające osobie uprawnionej co do zasady nie wchodzi do spadku, dlatego aktualność wskazania uposażonego ma znaczenie. Szczegóły znajdziesz w artykule polisa na życie a spadek.
Etap 5: uporządkujcie dokumenty, ale nie skanujcie wszystkiego
Nie każda stara kartka jest równie ważna. Na początku skupcie się na dokumentach, których odtworzenie jest trudne albo których rodzina może pilnie potrzebować:
- akty notarialne,
- dokumenty dotyczące nieruchomości,
- umowy kredytowe i ważniejsze zobowiązania,
- polisy,
- dokumenty emerytalne i pracownicze, które nadal mogą mieć znaczenie,
- dokumenty dotyczące samochodu,
- testament i informację o miejscu przechowywania oryginału,
- ważne umowy i decyzje urzędowe.
Akty stanu cywilnego można ponownie uzyskać z urzędu, więc utrata papierowego odpisu nie jest utratą dokumentu źródłowego; podobnie z częścią innych dokumentów urzędowych. Najwięcej uwagi wymaga to, czego nie da się łatwo odzyskać, np. dokumentacja z nieistniejącego już zakładu pracy.
Etap 6: bezpieczeństwo cyfrowe rodziców
Porządkowanie spraw cyfrowych nie polega na przejęciu przez dziecko wszystkich haseł. Celem jest system, z którym rodzic radzi sobie na co dzień i który nie rozsypie się przy zmianie telefonu ani w kryzysie.
Hasła: odejdźcie od jednego hasła do wszystkiego
Najgorszy scenariusz to jedno krótkie hasło do poczty, mediów społecznościowych, sklepów i innych usług: przejęcie jednej usługi otwiera przestępcy drogę do kolejnych. Lepszym rozwiązaniem jest menedżer haseł z jednym silnym hasłem głównym. Jeżeli rodzic nie jest gotowy na menedżer, dobrze zabezpieczony papierowy notes przechowywany w domu może być bezpieczniejszy niż identyczne hasło używane wszędzie albo karteczka przyklejona do monitora.
Nie zapisujcie natomiast wspólnie PIN-u do karty, kodów BLIK, jednorazowych kodów SMS ani kodów autoryzacyjnych do banku. Takich danych nie przekazuje się innym osobom.
Włączcie uwierzytelnianie wieloskładnikowe
Tam, gdzie to możliwe, włączcie dodatkowe zabezpieczenie logowania, szczególnie dla poczty e-mail, konta Google lub Apple, mediów społecznościowych i menedżera haseł. Poczta jest najważniejsza, bo służy do resetowania haseł do innych usług.
Zadbajcie o możliwość odzyskania konta
Sprawdźcie:
- czy numer telefonu przypisany do konta jest aktualny,
- czy adres e-mail odzyskiwania nadal działa,
- gdzie przechowywane są kody odzyskiwania,
- co stanie się po zmianie lub utracie telefonu.
To bywa ważniejsze niż samo „skomplikowane hasło”.
Etap 7: zastrzeżenie numeru PESEL
Zastrzeżenie numeru PESEL to jedno z najprostszych zabezpieczeń przed wykorzystaniem danych do zaciągania części zobowiązań. Od 1 czerwca 2024 r. banki, SKOK-i, firmy pożyczkowe oraz inne wskazane prawem podmioty mają obowiązek sprawdzać rejestr przed określonymi czynnościami, np. przed udzieleniem kredytu lub pożyczki.
PESEL można zastrzec między innymi przez mObywatel lub odpowiednią usługę publiczną. Zastrzeżony PESEL nie blokuje codziennego życia: nadal można zarejestrować się do lekarza, zrealizować receptę, wypłacić pieniądze z bankomatu, wykonać przelew i załatwiać sprawy urzędowe.
Zastrzeżenie nie usuwa jednak większości ryzyka. Chroni przed konkretnymi skutkami kradzieży tożsamości, ale nie zastępuje ostrożności wobec phishingu, fałszywych telefonów czy przejęcia bankowości.
Więcej praktycznych kroków znajdziesz w artykule wyciek danych osobowych – co robić.
Etap 8: ustalcie prostą rodzinną procedurę przeciw oszustwom
Nie trzeba uczyć rodziców wszystkich technik cyberprzestępców. Lepiej ustalić kilka reguł, które działają niezależnie od scenariusza.
Zasada 1: presja oznacza przerwę
Jeżeli ktoś mówi:
- „musi pani zrobić przelew w ciągu pięciu minut”,
- „nikomu proszę o tym nie mówić”,
- „pieniądze są zagrożone”,
- „proszę zainstalować aplikację”,
- „proszę podać kod z SMS-a”,
rodzic kończy rozmowę.
Zasada 2: do banku dzwonimy sami
CERT Polska ostrzega przed spoofingiem numerów telefonicznych. Na ekranie może wyświetlić się numer lub nazwa banku, mimo że dzwoni oszust.
Po podejrzanym telefonie należy się rozłączyć i samodzielnie wybrać oficjalny numer banku ze strony lub karty. Nie oddzwaniamy na numer, który pojawił się na ekranie.
Zasada 3: prośbę rodziny o pieniądze potwierdzamy drugim kanałem
Jeżeli „syn” pisze z nowego numeru, że pilnie potrzebuje przelewu:
- nie wykonujemy przelewu,
- dzwonimy na znany wcześniej numer syna,
- jeśli nie odbiera, kontaktujemy się z inną osobą z rodziny.
Można też ustalić rodzinne hasło lub pytanie, którego nie zna osoba postronna.
Zasada 4: podejrzane SMS-y zgłaszamy
Podejrzany SMS ze złośliwym linkiem można przekazać do CERT Polska na numer 8080.
Praktyczne przykłady znajdziesz również w artykule nigdy nie klikaj w podejrzane linki.
Etap 9: mObywatel – warto skonfigurować, ale nie na siłę
Jeżeli rodzic korzysta ze smartfona i czuje się z nim swobodnie, pomóż mu poprawnie skonfigurować mObywatel. mDowód jest od 14 lipca 2023 r. pełnoprawnym dokumentem tożsamości na terenie Polski, z wyjątkami określonymi w przepisach, np. dotyczącymi przekraczania granicy. Aplikacja pozwala też korzystać z kolejnych usług publicznych i zarządzać m.in. zastrzeżeniem PESEL.
Nie warto jednak instalować dziesięciu aplikacji „dla bezpieczeństwa” rodzicowi, który później nie rozumie, do czego służą. Lepszy jest prosty, znany system niż rozbudowana konfiguracja, której senior boi się dotknąć.
Jeżeli korzystacie z mObywatela, pomocny będzie również artykuł mObywatel i mDowód – co naprawdę zastępują.
Czego nie robić podczas porządkowania spraw rodziców?
Nie zabieraj rodzicom kontroli
Jeżeli są zdolni do samodzielnego podejmowania decyzji, to oni decydują o swoim majątku, dokumentach i osobach upoważnionych. Pomaganie nie oznacza przejmowania.
Nie loguj się do banku jako rodzic
Jeżeli potrzebna jest regularna pomoc w bankowości, wykorzystajcie formalne rozwiązanie oferowane przez bank zamiast przekazywać dane uwierzytelniające.
Nie rób jednego pliku „HASŁA RODZICÓW.xlsx”
Szczególnie jeśli ma trafić na wspólny dysk, e-mail albo komunikator. Jedno naruszenie takiego pliku ujawnia dostęp do całego cyfrowego życia.
Nie przechowuj kodów jednorazowych
Kod SMS, kod BLIK czy kod z aplikacji autoryzacyjnej służy do potwierdzenia konkretnej czynności. Nie jest dokumentem do archiwizacji.
Nie udostępniaj wszystkiego całej rodzinie
Jedna osoba może potrzebować informacji o polisie, inna instrukcji dotyczącej zwierzęcia, a jeszcze inna dokumentów nieruchomości. Dostęp powinien być ograniczony do tego, co rzeczywiście potrzebne.
Nie zakładaj, że rodzeństwo „jakoś się dogada”
Jeżeli kilka osób ma pomagać rodzicom, ustalcie role zawczasu. Przykładowo:
- jedna osoba pomaga w sprawach urzędowych,
- druga zna kwestie medyczne,
- obie wiedzą, gdzie znajduje się testament,
- nikt nie korzysta samodzielnie z danych logowania rodzica.
Etap 10: jedno miejsce zamiast dziesięciu szuflad
Po uporządkowaniu informacji pojawia się pytanie, gdzie to wszystko przechowywać. Dobre rozwiązanie powinno:
- być proste dla rodzica,
- chronić prywatność za jego życia,
- nie wymagać przekazywania wszystkich haseł dzieciom,
- umożliwiać szybkie znalezienie informacji w kryzysie,
- pozwalać określić, kto ma mieć dostęp do konkretnych informacji.
Może to być dobrze prowadzona czerwona teczka uzupełniona bezpiecznym rozwiązaniem cyfrowym.
W Sejfie Życia rodzic może sam lub z pomocą bliskiej osoby uporządkować dokumenty i instrukcje, wskazać zaufane osoby oraz określić zasady dostępu. Model kontrolowanego dostępu do dokumentów pozwala oddzielić pomoc od ciągłego podglądania prywatnych spraw.
Dobrym wspólnym początkiem jest również quiz spraw seniora, który rodzic może wypełnić sam albo razem z Tobą. Zamiast zaczynać od pytania o testament, można wspólnie sprawdzić, które obszary są już uporządkowane, a gdzie istnieją luki. Ty z kolei w quizie opieki nad seniorem sprawdzisz, ile naprawdę wiesz o zdrowiu, finansach i formalnościach rodzica. Bardziej szczegółowe listy znajdziecie w scenariuszach.
Plan na pierwsze 60 minut
Jeżeli temat wydaje się zbyt duży, nie róbcie „projektu porządkowania życia rodziców”. Umówcie się na godzinę.
Pierwsze 20 minut: mapa
Zapiszcie wyłącznie:
- banki,
- ubezpieczycieli,
- nieruchomości,
- ważne zobowiązania,
- ZUS/KRUS,
- miejsce testamentu,
- miejsce ważnych dokumentów.
Kolejne 20 minut: trzy rzeczy do poprawy
Wybierzcie maksymalnie trzy zadania, na przykład:
- zastrzec PESEL,
- sprawdzić uposażonego w polisie,
- zapytać bank o pełnomocnictwo.
Ostatnie 20 minut: miejsce na informacje
Ustalcie:
- gdzie będzie główna mapa,
- kto wie o jej istnieniu,
- gdzie znajdują się oryginały,
- które informacje mają pozostać prywatne.
Na tym można zakończyć pierwsze spotkanie.
Checklista: co warto uporządkować z rodzicami?
- lista banków i najważniejszych produktów finansowych,
- lista polis i aktualnych uposażonych,
- kredyty, pożyczki i inne ważne zobowiązania,
- nieruchomości i miejsce przechowywania aktów,
- dokumenty potrzebne do spraw emerytalnych,
- lista podstawowych informacji medycznych na nagły wypadek,
- testament i miejsce przechowywania oryginału,
- pełnomocnictwa potrzebne za życia,
- dyspozycja wkładem na wypadek śmierci, jeśli rodzic chce z niej skorzystać,
- zastrzeżony PESEL,
- uporządkowane i różne hasła,
- MFA na najważniejszych kontach,
- aktualne dane do odzyskiwania kont,
- rodzinna zasada weryfikowania próśb o pieniądze,
- jedno miejsce z mapą spraw i instrukcjami dla bliskich.
Podsumowanie
Pomoc rodzicom w uporządkowaniu spraw nie polega na poznaniu ich haseł, kontrolowaniu wydatków czy przejęciu dokumentów. Największą wartość daje mapa: wiedza, w jakich instytucjach są pieniądze i polisy, gdzie leżą dokumenty, kto może reprezentować rodzica za życia oraz gdzie szukać testamentu i instrukcji w nagłej sytuacji. Potem można kolejno uporządkować pełnomocnictwa, dyspozycje bankowe, polisy, dokumenty pracownicze i bezpieczeństwo cyfrowe.
Pomoc nie musi oznaczać dostępu. Rodzic zachowuje prywatność i kontrolę nad swoimi sprawami, a dzieci nie muszą kiedyś zaczynać od przeszukiwania szuflad, skrzynki e-mail i historii przelewów.
Sejf Życia powstał z myślą o takim scenariuszu: rodzic porządkuje dokumenty i instrukcje, określa zaufane osoby i zasady dostępu, a rodzina wie, gdzie szukać informacji wtedy, gdy naprawdę będą potrzebne. Zobacz, jak działa Sejf Życia.
Artykuł ma charakter informacyjny. Zakres pełnomocnictw, dyspozycji bankowych i innych czynności prawnych warto zawsze dopasować do sytuacji rodzica oraz zasad konkretnej instytucji.
Tematy
Udostępnij artykuł
Może ktoś z Twoich bliskich właśnie szuka tych informacji. Podziel się artykułem.